Інвестування для початківців — це вкладення грошей у фінансові активи, як-от акції, облігації чи фонди, щоб із часом примножити капітал, і водночас згода з тим, що їхня вартість може впасти. Цей ризик є ціною за дохідність, яку ощадні рахунки дати не можуть. На горизонті кількох десятиліть така дохідність у середньому становила близько 7–10% на рік для широких індексів, як-от S&P 500 і MSCI World Index, але жодного гарантованого результату на окремий рік немає. Початківець зазвичай починає з недорогого індексного фонду або ETF, який купує через регульовану платформу й поповнює щомісяця.
Заощадження зберігають гроші в безпеці в межах ліміту гарантування вкладів, але гроші під низький відсоток щороку втрачають купівельну спроможність через інфляцію. Трейдинг орієнтований на короткострокові коливання цін і вимагає інших знань, інструментів і часу. Інвестор тримає активи роками чи десятиліттями, і ці роки дають змогу працювати складному відсотку. Інвестиція 50 000 ₴, що зростає на 7% на рік, через 30 років досягає приблизно 380 000 ₴, бо прибуток кожного року сам приносить дохід.
Початківець може втратити частину вкладених грошей або всю суму, адже ті самі ринки, що примножують гроші, можуть їх і зменшити. Під час фінансової кризи 2008 року S&P 500 упав приблизно на 57% від піку до дна. З ризиків початківець найраніше стикається з ринковим ризиком, ризиком ліквідності та ризиком концентрації. Перш ніж вкласти першу гривню, початківець забезпечує три передумови: резервний фонд на 3–6 місяців витрат, контроль над боргами під високий відсоток і горизонт інвестування щонайменше п’ять років.
Коли передумови забезпечено, початківець обирає, що купувати. Пасивне інвестування відтворює ринковий індекс, а не добирає окремі акції. Для початківця воно є вибором за замовчуванням, бо на горизонті 15 років приблизно 85–90% активно керованих фондів великих компаній не обганяють свій еталонний індекс. Основних типів інвестицій шість: акції, облігації, ETF, пайові фонди, індексні фонди та robo-advisor, а криптовалюти залишаються спекулятивним активом поза цим переліком. Індексний фонд підходить для першої інвестиції, бо за одну покупку дає сотні чи тисячі компаній. Водночас його вартість має значення, адже торгові комісії, загальний коефіцієнт витрат (TER), спред між ціною купівлі та ціною продажу і плата за зберігання активів накопичуються проти дохідності протягом десятиліть.
Початок складається з шести кроків: визначити ціль, підтвердити передумови, обрати регульовану платформу, відкрити рахунок, зробити першу інвестицію й автоматизувати регулярні внески. Сума є меншою перешкодою, ніж вважає більшість початківців, бо багато платформ приймають 50 ₴, а 2 500 ₴ на місяць достатньо, щоб створити диверсифіковану позицію. Початківці найчастіше помиляються, коли намагаються вгадати момент для входу на ринок, продають у паніці під час падіння, інвестують без резервного фонду, концентрують капітал в одному активі та ігнорують комісії. Індексний фонд захищає від концентрації, бо забезпечує диверсифікацію автоматично.
Інвестиційний план поєднує ці кроки через п’ять елементів: фінансову ціль, горизонт інвестування, чесну оцінку толерантності до ризику, розподіл активів (asset allocation) і графік перегляду. План працює на двох стратегіях, які потребують небагатьох рішень: пасивному індексному інвестуванні та dollar-cost averaging, тобто інвестуванні фіксованої суми через регулярні проміжки часу. Гроші лишаються вкладеними щонайменше п’ять років, бо коротші періоди дають набагато ширший розкид результатів. Вони лежать на брокерському рахунку в регульованого брокера чи платформи, а платформу початківець обирає спершу за регулюванням, а потім за продуктами, комісіями, мінімальним депозитом і зручністю.
Яка ваша головна мета під час читання цього посібника?
Оберіть один варіант і подивіться, як ваша відповідь співвідноситься з відповідями інших читачів.
Що таке інвестування?
Інвестування — це вкладення грошей у фінансові активи, як-от акції, облігації чи фонди, з очікуванням прибутку та поступового зростання капіталу. На відміну від витрачання чи заощадження, інвестування означає згоду на можливі збитки в обмін на шанс збільшити початковий капітал.
Це розрізнення важливе, бо воно задає співвідношення ризику та винагороди, на якому тримається кожне інвестиційне рішення. Коли ви інвестуєте, ви отримуєте ринкову експозицію. Вартість ваших активів змінюється разом із ринками, з якими вони пов’язані. Саме ця експозиція створює потенціал зростання, але вона ж робить можливими збитки. Вкладення капіталу у фінансові активи — це свідоме рішення шукати дохідність, якої самі лише заощадження дати не можуть.
Інвестування відрізняється від заощаджень насамперед ризиком і дохідністю. Гроші на регульованому ощадному рахунку не мають ринкового ризику й зазвичай гарантуються системою гарантування вкладів у визначених межах, тоді як інвестовані гроші піддаються ринковим коливанням і можуть опинитися нижче початкової суми.
Ощадний рахунок захищає ваш капітал у номінальному вираженні. В Україні Фонд гарантування вкладів фізичних осіб повертає вклади в повному обсязі до спливу трьох місяців після завершення воєнного стану. Зворотний бік у тому, що відсоткова ставка за ощадними рахунками часто не встигає за інфляцією, а в Україні споживчі ціни за останні три роки зростали в середньому приблизно на 10,7% на рік. Тобто гроші в безпеці в абсолютному вимірі, але з часом втрачають купівельну спроможність. Наприклад, за 500 000 ₴ за десять років можна буде купити менше, ніж сьогодні, якщо їхнє зростання не дорівнює принаймні інфляції.
Інвестування змінює цей компроміс на протилежний. Для активів, що залежать від ринку, гарантії вкладів немає, і вартість ваших активів може знизитися. Але потенційна дохідність на довших горизонтах помітно вища, і саме тому інвестування існує як окремий фінансовий інструмент. Для початківця корисне питання таке: які гроші мають лежати в заощадженнях, а які бути інвестованими. Короткострокові потреби та резервні кошти належать до ощадних рахунків та інших рахунків, що захищають капітал. Гроші, які вам не знадобляться щонайменше п’ять років, — це саме той випадок, коли інвестування стає доречним.
Інвестування відрізняється від трейдингу горизонтом і наміром. Інвестори тримають активи роками чи десятиліттями, щоб поступово будувати капітал, а трейдери купують і продають часто, іноді протягом одного дня, щоб заробити на короткострокових коливаннях цін.
Довгострокове інвестування та активний трейдинг вимагають різних знань, різних інструментів і різних витрат часу. Інвестор за стратегією «купив і тримай», що купує диверсифікований індексний фонд і щомісяця поповнює його, не потребує стеження за ринком понад щоквартальний перегляд. Трейдеру, який щодня купує й продає окремі позиції, потрібні дані в реальному часі, навички технічного аналізу та вміння керувати ризиком кредитного плеча. Обидві діяльності існують в одній фінансовій системі, але розходяться майже в усіх практичних вимірах, і інвестування відрізняється від трейдингу так, що від цього залежить, які навички, витрати та рівні толерантності до ризику потрібні кожному з них.
Чому варто почати інвестувати?
Варто почати інвестувати, бо самі лише ощадні рахунки з часом не встигають за інфляцією. Гроші під низький відсоток щороку втрачають купівельну спроможність, тоді як інвестований капітал може зростати й накопичувати складний відсоток упродовж десятиліть. Історично широкі індекси, як-от S&P 500 і MSCI World Index, показували середню річну дохідність приблизно 7–10% на горизонті кількох десятиліть, і ощадні рахунки такої ставки майже не пропонували.
Якщо інфляція становить 2–3% на рік, а ваші заощадження приносять 1%, то кожен рік очікування ви втрачаєте в реальному вираженні. В Україні заощадження втрачають вартість швидше, ніж у цьому прикладі, бо споживчі ціни там за останні три роки зростали в середньому приблизно на 10,7% на рік. За 20 чи 30 років цей розрив стає величезним. Захистити гроші від збитків недостатньо, щоб збудувати довгостроковий капітал. Для довгострокового капіталу гроші мають працювати й зростати швидше за вартість життя.
Показник 7–10% на рік для історичної дохідності акцій стосується широких диверсифікованих ринкових індексів, виміряних на періодах від 20 років. Це не гарантія, і окремі роки можуть давати від’ємний результат. Але саме довгострокова закономірність є причиною, чому для побудови капіталу стандартна порада — інвестувати, а не лише заощаджувати. Чим раніше ви почнете, тим більше років працюватиме складний відсоток і тим менше вам доведеться внести загалом, щоб дійти до того самого результату.

Filippo Ucchino
Співзасновник і генеральний директор InvestinGoal - Introducing Broker (IB)
Яка ваша головна причина інвестувати?
Оберіть один варіант і подивіться, як ваша відповідь співвідноситься з відповідями інших читачів.
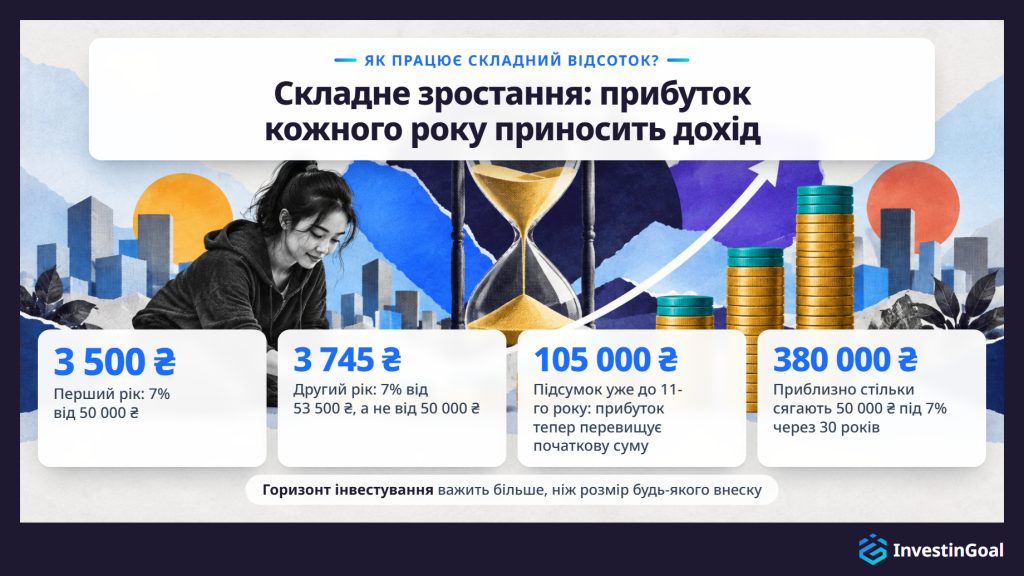
Складний відсоток працює через реінвестування прибутку: кожен наступний період приносить дохід не лише на початкову суму, а й на все накопичене зростання. В інвестуванні в акції цей механізм точніше називати складним зростанням, або складною дохідністю, бо темп зростання щороку різний і не є фіксованим, як на ощадному рахунку, але принцип той самий. Інвестиція 50 000 ₴, що зростає на 7% на рік, не просто додає 3 500 ₴ щороку. Через 30 років вона сягає приблизно 380 000 ₴, бо прибуток кожного року додається до бази й приносить власний дохід у наступному періоді.
Розрахунок по роках показує, як працює складний відсоток. У перший рік 7% від 50 000 ₴ дають 3 500 ₴. У другий рік 7% нараховуються на 53 500 ₴, а не на 50 000 ₴, і дають 3 745 ₴. Різниця здається невеликою на початку, але прискорення експоненційне. До 11-го року сума накопиченого прибутку перевищує початкову суму, а загальний підсумок перевищує 105 000 ₴. До 30-го року підсумок більш ніж у сім разів перевищує те, з чого ви починали, хоча після першого внеску ви нічого не додавали.
Горизонт інвестування важить більше, ніж розмір будь-якого окремого внеску. Якщо почати на п’ять років раніше з невеликою сумою, підсумок буде більшим, ніж якщо почати пізніше з більшою сумою, бо ранні гроші мають попереду більше циклів нарахування. Це найконкретніша причина почати інвестувати, щойно три передумови забезпечено, і саме тому час є найпотужнішою змінною, яку початківець може контролювати.
Які основні ризики інвестування для початківців?
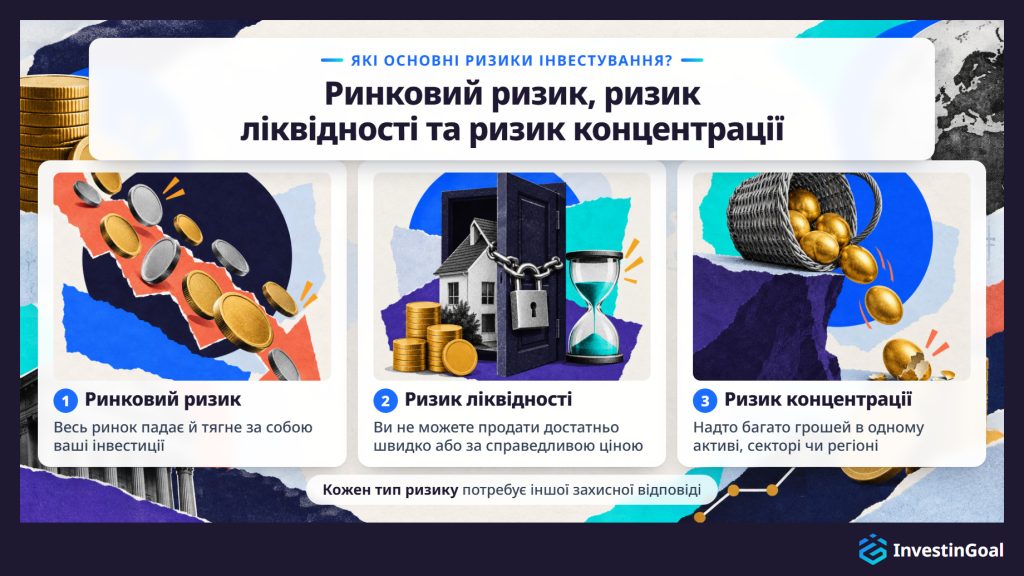
Початківці стикаються з кількома окремими категоріями інвестиційного ризику, найважливіші з яких — ринковий ризик, ризик ліквідності та ризик концентрації. Кожен тип потребує іншої захисної відповіді, тому початківцю треба розуміти всі три, перш ніж розподіляти капітал.
Ринковий ризик — це ймовірність того, що весь ринок знецінюється й тягне за собою ваші інвестиції незалежно від їхньої власної якості. Це найпомітніша форма волатильності, і саме з нею початківці стикаються першою. Інвестор не може усунути ринковий ризик, а лише керувати ним за допомогою диверсифікації та часу.
Ризик ліквідності — це ймовірність того, що ви не зможете продати актив достатньо швидко або за справедливою ціною, коли це знадобиться. Ліквідність висока для більшості акцій і ETF, що торгуються на біржі, і може бути низькою для інших активів, як-от окремі облігації, інвестиції в нерухомість або вузькоспеціалізовані фонди.
Ризик концентрації — це ймовірність того, що надто велика частина ваших грошей лежить в одному активі, секторі чи регіоні. Якщо ця одна позиція падає, вплив на весь портфель непропорційно великий. Прямий протидіючий засіб — диверсифікація.
Ринковий ризик, ризик ліквідності та ризик концентрації визначають, чи перший досвід інвестування початківця закінчиться уникненними втратами капіталу, чи стане стійкою довгостроковою позицією. Стандартне відхилення та Value at Risk допомагають глибше розібратися в ризиках інвестування, бо вимірюють, наскільки волатильним є портфель.
Так, інвестуючи, можна втратити гроші, зокрема й усю вкладену суму. Позитивної дохідності від інвестицій, що залежать від ринку, ніхто не гарантує, і вкладений капітал, і весь накопичений прибуток можуть знецінитися, особливо на коротких періодах утримання або коли активи сконцентровано в одній позиції.
Втрата капіталу — звичайна риса ринкового інвестування. Під час світової фінансової кризи 2008 року S&P 500 упав приблизно на 57% від піку до дна, а європейські індекси, як-от EURO STOXX 50, просіли на порівнянну величину. Під час обвалу 2020 року через COVID-19 світові ринки за кілька тижнів упали більш ніж на 30%, а потім відновилися. Окремі акції можуть утратити більшу частину своєї вартості або всю її будь-коли.
Обидва рази ринки відновилися. S&P 500 піднявся від мінімуму 2009 року до піку 2007 року приблизно за чотири роки, а від мінімуму березня 2020 року — приблизно за п’ять місяців. Інвестування й надалі має сенс тому, що історично диверсифіковані портфелі, які тримали довго, відновлювалися після падінь і продовжували зростати. Проте ця статистична закономірність не захищає окремого інвестора, якому доводиться продавати під час падіння.
Інвестовані гроші не мають гарантії вкладів. Коли ваша основна сума під ризиком, те, з чого ви починали, може скоротитися. Це принципово відрізняється від ощадного рахунку, і саме тому передумови, диверсифікацію та горизонт інвестування варто забезпечити ще до початку.
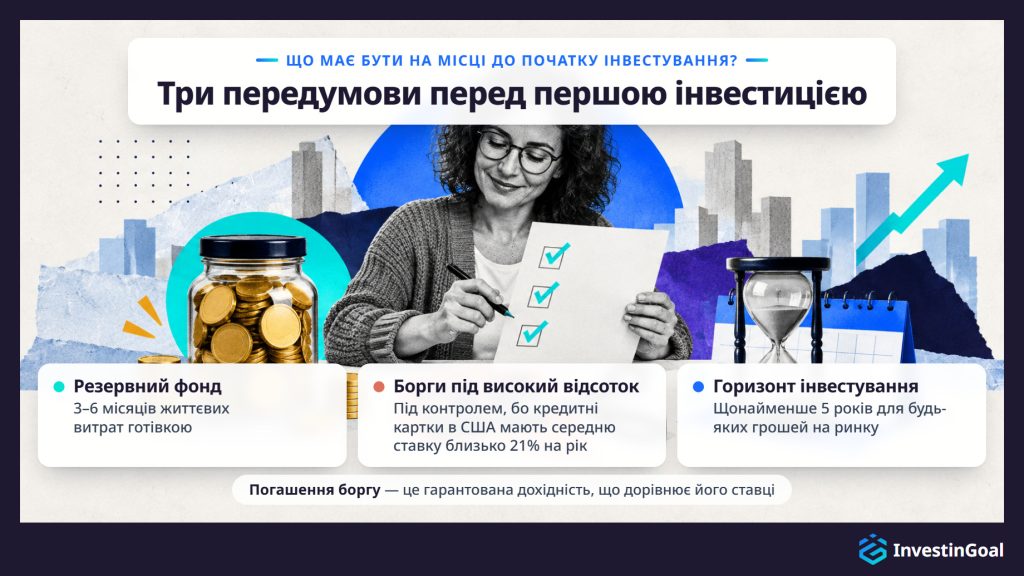
Перш ніж почати інвестувати, ви маєте забезпечити три передумови: резервний фонд готівкою на 3–6 місяців життєвих витрат, ліквідацію або контроль боргів під високий відсоток (їхня вартість зазвичай перевищує реалістичну дохідність інвестицій) і визначений горизонт щонайменше 5 років для будь-яких грошей, вкладених в активи, що залежать від ринку.
Резервний фонд — це готівковий буфер, який гарантує, що вам ніколи не доведеться продавати інвестиції зі збитком, щоб покрити несподівану витрату. Без нього втрата роботи, медичний рахунок чи великий ремонт примушують до ліквідації, яка може зафіксувати збитки. Поріг у 3–6 місяців — загальновизнаний орієнтир, бо він покриває середній час, потрібний, щоб знайти нову роботу чи оговтатися від значної непередбаченої витрати.
У деяких країнах, як-от США, залишки на кредитних картках мають середню відсоткову ставку близько 21% на рік за даними Федеральної резервної системи. Жодна реалістична інвестиційна стратегія не гарантує перевершити такі витрати. Погашення цього боргу — це, по суті, гарантована дохідність, що дорівнює ставці, яку ви усуваєте. Іпотеку та інші борги під нижчий відсоток не обов’язково гасити першими, але принцип той самий. Борг має пріоритет, коли його вартість перевищує очікувану дохідність інвестиції.
Мінімальний п’ятирічний горизонт — третя передумова. Гроші, які можуть знадобитися протягом одного–чотирьох років, не повинні лежати в активах, що залежать від ринку, бо короткострокові коливання можуть означати продаж зі збитком. На інвестиційному рахунку мають лежати лише ті гроші, які ви справді можете не чіпати п’ять років і більше.
Чим відрізняється активне інвестування від пасивного?
Активне інвестування відрізняється від пасивного тим, як інвестор добирає портфель і як накопичуються витрати. Активне інвестування полягає в доборі окремих цінних паперів або виборі моменту входу на ринок задля дохідності, що перевищує еталонний індекс, а пасивне відтворює ринковий індекс і погоджується на середню ринкову дохідність в обмін на нижчі витрати й менше зусиль з управління.
На практиці активне інвестування означає або самостійний добір акцій, або оплату фондового менеджера, який робить це за вас. Мета — обігнати ринок, але зусилля коштують вищих комісій за управління, часу на аналіз і транзакційних витрат, і ці витрати накопичуються проти вас так само, як дохідність накопичується на вашу користь. На довгих періодах більшість активно керованих фондів поступалася своєму еталонному індексу після сплати комісій. SPIVA Scorecard, який публікує S&P Global за американським, європейським і британським ринками, постійно показує, що на горизонті 15 років приблизно 85–90% активно керованих фондів великих компаній не обганяють свій еталонний індекс.
Пасивне інвестування за задумом приймає дохідність ринку. Замість того щоб намагатися вгадати переможців, пасивний інвестор купує фонд, який тримає ті самі активи, що й широкий ринковий індекс, у тих самих пропорціях. Інвестор ухвалює мало рішень, комісії низькі, а дохідність близько повторює загальні результати ринку. Для початківця пасивне інвестування — вихідна точка за замовчуванням, бо воно вимагає дисципліни, а не експертності, і автоматично забезпечує широку диверсифікацію. Практичним вибором за замовчуванням пасивний підхід робить саме різниця у витратах і довгострокових результатах між активним та пасивним інвестуванням.
Які типи інвестицій можуть обрати початківці?
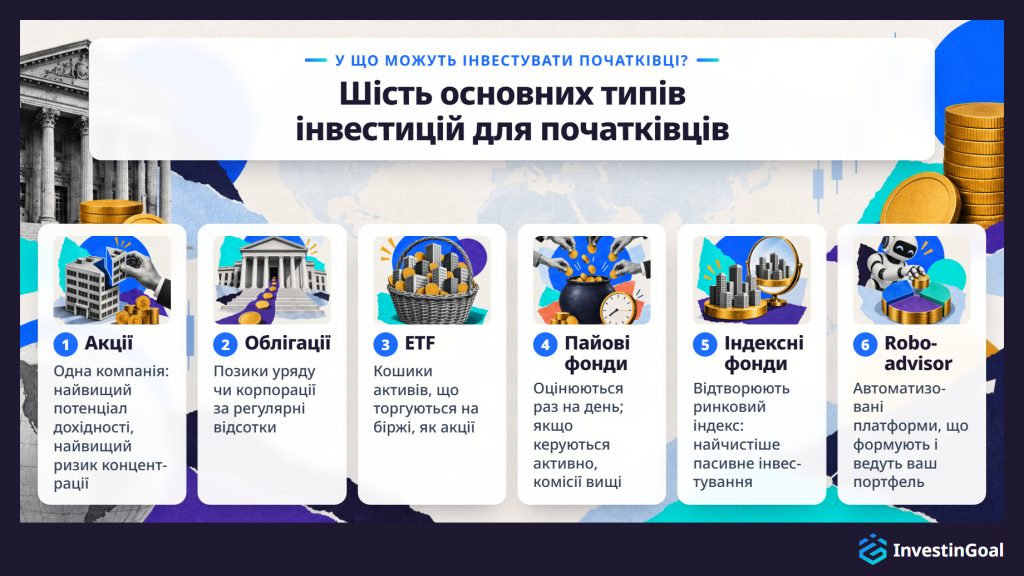
Початківцям доступно шість основних типів інвестицій, кожен із різним профілем ризику, порогом входу та вимогами до управління: акції, облігації, ETF, пайові фонди, індексні фонди та robo-advisor. Крім цих шести, криптовалюта є додатковим варіантом із суттєво вищим ризиком, і для повних початківців вона не є типовою відправною точкою.
- Акції — це частка власності в одній компанії. Коли компанія зростає у вартості, ціна акції зазвичай підвищується. Коли їй важко, ціна падає. Акції мають найвищий потенціал дохідності окремої позиції, але й найвищий ризик концентрації, якщо ви тримаєте лише одну чи кілька позицій.
- Облігації — це позики, які ви надаєте уряду чи корпорації в обмін на регулярні відсоткові виплати та повернення вашого капіталу в день погашення. Вони загалом менш волатильні, ніж акції, але дають нижчу довгострокову дохідність.
- ETF (exchange-traded funds, біржові фонди) — це кошики активів, що торгуються на фондовій біржі, як окремі акції. Один ETF може містити сотні чи тисячі акцій або облігацій і за низькою вартістю дає миттєву диверсифікацію.
- Пайові фонди працюють за схожим принципом, але їх оцінюють раз на день, і вони можуть керуватися активно, що зазвичай означає вищі комісії.
- Індексні фонди відтворюють певний ринковий індекс, незалежно від того, чи це ETF, чи пайові фонди, і є найчистішим виразом пасивного інвестування.
- Robo-advisor — це автоматизовані платформи, що формують і ведуть диверсифікований портфель за вас на основі вашої толерантності до ризику та цілей. Сервіси на кшталт HUG'S в Україні беруть невелику комісію за управління, але звільняють вас від потреби самому добирати окремі фонди.
Криптовалюти не входять до цих категорій. Вони дуже волатильні, у ЄС регулюються лише з грудня 2024 року, відколи діють правила MiCA, і не мають історичних даних про дохідність, на які спирається довгострокове інвестування в акції. Початківцю слід розглядати їх як спекулятивний актив, а не як основну складову інвестицій. Кожен клас активів по-різному реагує на ринкові умови, має іншу структуру витрат і підходить для іншого профілю ризику, тому весь спектр видів інвестицій варто знати, перш ніж вкладати капітал в якийсь один.
Найкраща перша інвестиція для повного початківця — зазвичай диверсифікований недорогий індексний фонд або ETF, бо він одразу дає експозицію на широкий кошик активів, не потребує добору акцій і утримує витрати низькими. Правильний вибір для кожної людини залежить від трьох критеріїв: вартості (вираженої як загальний коефіцієнт витрат фонду, або TER), широти диверсифікації та здатності інвестора витримувати короткострокові падіння цін, не продаючи.
Глобальний індексний фонд або ETF, що відтворює широкий ринковий індекс, дає початківцю експозицію на сотні чи тисячі компаній за одну покупку. У Європі широко поширені приклади — Vanguard FTSE All-World UCITS ETF (VWCE) із TER 0,14% і iShares Core MSCI World UCITS ETF із 0,20%. У США Vanguard Total Stock Market ETF (VTI) бере лише 0,03%. TER таких фондів зазвичай становить від 0,03% до 0,25% на рік, тож вартість їх утримання мізерна порівняно з довгостроковим зростанням, до якого вони відкривають доступ.
Три критерії прості. По-перше, фонд має бути недорогим, бо кожна частка відсотка комісії накопичується проти вашої дохідності протягом десятиліть. По-друге, він має бути широко диверсифікованим, бо фонд, що тримає весь ринок, від природи безпечніший за той, що зосереджений в одному секторі чи країні. По-третє, і це найважливіше, початківець має бути готовий тримати позицію в періоди падіння. Для доброї першої інвестиції найбільший ризик — це продаж інвестором зі збитком під час тимчасового спаду.
Що головне заважає вам інвестувати просто зараз?
Оберіть один варіант і подивіться, як ваша відповідь співвідноситься з відповідями інших читачів.
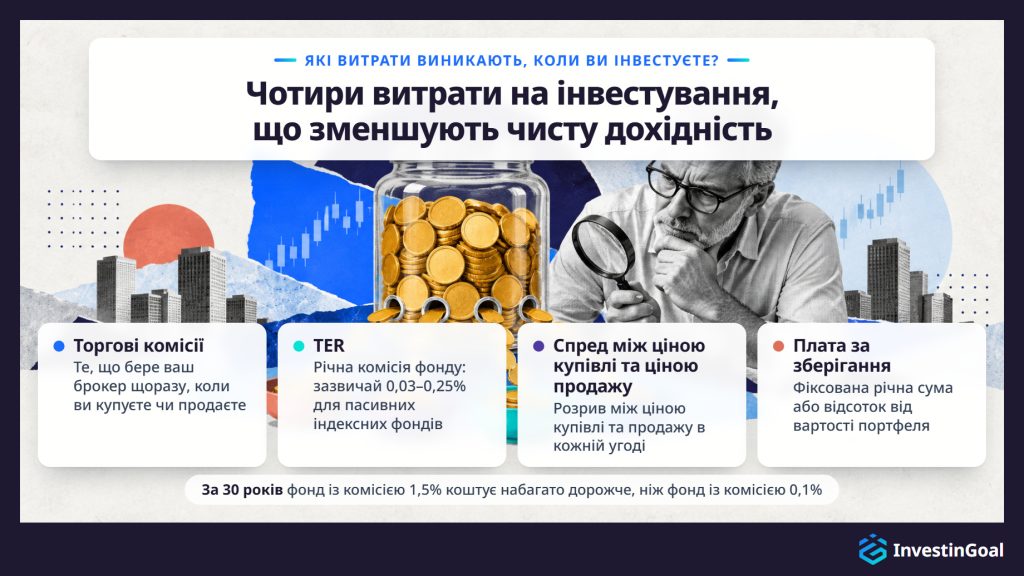
Які витрати виникають, коли ви інвестуєте?
Інвестування передбачає кілька шарів витрат, які безпосередньо зменшують чисту дохідність: торгові комісії брокера, комісії за управління фондом, виражені як загальний коефіцієнт витрат (TER, або expense ratio), спред між ціною купівлі та ціною продажу при кожній угоді та щорічна плата платформи за зберігання активів. Більшість початківців недооцінює всі чотири.
- Торгові комісії — це те, що бере ваш брокер щоразу, коли ви купуєте чи продаєте актив. Багато платформ знизили або скасували їх для стандартних угод, але на деяких платформах і для певних типів активів вони все ще існують.
- TER — це річна комісія у відсотках, яку фонд бере за управління своїми активами. Для пасивного індексного фонду вона зазвичай становить 0,03–0,25%. Для активно керованого фонду вона може становити 0,5–1,5% і більше. За один рік різниця може здаватися невеликою, але за десятиліття вона накопичується до суттєвої.
- Спред між ціною купівлі та ціною продажу — це невеликий розрив між ціною, за якою ви можете купити актив, і ціною, за якою можете його продати. Це транзакційні витрати, які існують у кожній угоді, і для менш ліквідних активів вони більші.
- Плата за зберігання — це комісія, яку деякі платформи беруть за утримання ваших активів. Вона може бути фіксованою щорічною сумою або відсотком від вартості вашого портфеля.
Витрати накопичуються проти вас із тією самою математичною силою, з якою дохідність накопичується на вашу користь. Фонд із комісією 1,5% на рік за 30 років з’їсть набагато більшу частку вашого загального капіталу, ніж фонд із комісією 0,1%. Різниця у підсумковій вартості портфеля між дорогим і недорогим фондом може сягати сотень тисяч гривень, навіть якщо обидва заробили однакову валову дохідність. Навіть різниця в 1% річних витрат накопичується на горизонті 20–30 років, тому витрати на інвестування варто перевіряти перед вибором будь-якого продукту.
Як почати інвестувати початківцю?
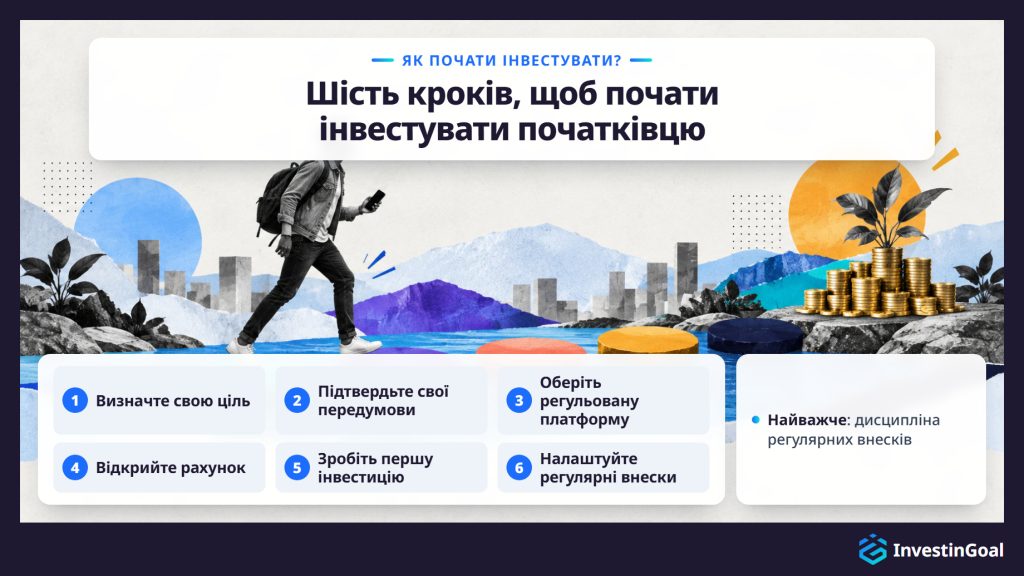
Щоб почати інвестувати, початківцю насамперед потрібно визначити чітку фінансову ціль і підтвердити, що три передумови забезпечено: резервний фонд, керована боргова позиція та горизонт щонайменше 5 років. Далі процес проходить через вибір регульованої платформи, відкриття рахунку, вибір початкової інвестиції відповідно до вашої толерантності до ризику та налаштування графіка регулярних внесків.
- Визначте свою ціль. Ви інвестуєте на пенсію через 25 років, на перший внесок за житло через 7 років чи просто для довгострокового накопичення капіталу? Ціль визначає горизонт, а горизонт визначає відповідний рівень ризику.
- Підтвердьте свої передумови. Вам потрібні готівкою витрати за 3–6 місяців, жодних неконтрольованих боргів під високий відсоток і впевненість, що гроші, які ви плануєте інвестувати, не знадобляться вам принаймні п’ять років.
- Оберіть регульовану платформу. Виберіть брокера чи інвестиційну платформу, яка має дозвіл визнаного фінансового регулятора у вашій країні. Платформа має пропонувати потрібні вам інвестиційні продукти (щонайменше недорогі індексні фонди чи ETF), брати прозорі комісії та мати робочий, зручний інтерфейс.
- Відкрийте рахунок. Зазвичай це онлайн-процес, який займає 10–30 хвилин і потребує підтвердження особи. Вам знадобляться документ, виданий державою, і підтвердження адреси.
- Зробіть першу інвестицію. Для більшості початківців це означає купівлю диверсифікованого недорогого індексного фонду чи ETF. Почніть із суми, з якою вам комфортно, навіть якщо вона невелика.
- Налаштуйте регулярні внески. Автоматизуйте щомісячний переказ на інвестиційний рахунок і регулярну купівлю обраного фонду. Це усуває спокусу вгадувати момент входу на ринок і поступово нарощує вашу позицію з часом.
Процес простіший, ніж очікує більшість початківців. Найважче — дотримуватися дисципліни регулярних внесків і не піддаватися бажанню реагувати на короткострокові коливання ринку. Конкретні кроки відрізняються залежно від країни, бо регуляторні вимоги, доступні платформи та оподаткування різняться між юрисдикціями. Ці відмінності впливають на кожен етап того, як почати інвестувати, від вибору платформи до податку на прибуток.
Багато регульованих платформ дозволяють інвесторам починати вже з 50 ₴ через програми дробових акцій, а регулярного внеску 2 500 ₴ на місяць достатньо, щоб почати формувати диверсифіковану позицію в індексних фондах чи ETF. На практиці платформи майже повністю прибрали бар’єр капіталу. Interactive Brokers не має мінімального депозиту й пропонує дробові акції. Розмір мінімальної інвестиції значить набагато менше, ніж дисципліна системного початку. Мінімуми платформ різняться, але бар’єр нижчий, ніж вважає більшість початківців.
Хибне уявлення, що для інвестування потрібні десятки тисяч гривень одразу, — одна з найпоширеніших причин, чому люди відкладають початок. Насправді вартість однієї акції глобального індексного ETF часто становить від 250 ₴ до 5 000 ₴, а дробові акції усувають навіть це обмеження. Регулярні внески з часом важать більше, ніж розмір першого депозиту. Людина, яка вносить 2 500 ₴ на місяць протягом 30 років, при дохідності 7% річних накопичує значно більше, ніж той, хто чекає п’ять років, а потім інвестує 250 000 ₴ одноразово.
Складний відсоток винагороджує час на ринку більше, ніж розмір будь-якої окремої угоди. Платформа також визначає, скільки грошей потрібно, щоб почати інвестувати, бо мінімальні депозити та комісії на різних платформах відрізняються.
Найпоширеніші помилки початківців в інвестуванні: спроби вгадати момент для входу на ринок, продаж під час короткострокових падінь цін через паніку (panic selling), інвестування до створення резервного фонду, концентрація всього капіталу в одному активі чи секторі (ризик концентрації) та ігнорування комісій під час вибору платформи чи фонду.
Вгадування моменту входу на ринок — це віра в те, що можна передбачити, коли ціни зростуть чи впадуть, і купувати або продавати відповідно. Воно не вдається навіть професійним фондовим менеджерам, як показують десятиліття досліджень. Для початківця така спроба зазвичай закінчується купівлею після того, як ціни вже зросли, і продажем після того, як вони вже впали, а це протилежне до того, що приносить дохідність.
Панічний продаж — це поведінкова рідня вгадування моменту входу на ринок. Коли ринки падають на 10–20%, інстинкт продати й захистити те, що залишилося, дуже сильний, але дія за ним фіксує збитки, які інакше були б тимчасовими. Лікування тут як структурне, так і емоційне. За достатнього резервного фонду та довгого горизонту інвестовані гроші вам зараз не потрібні, а падіння — це короткострокова подія в межах довгострокової траєкторії.
Інвестування без резервного фонду перетворює кожну несподівану витрату на вимушений продаж. Пропуск резервного фонду — єдина структурна помилка, яка найімовірніше перетворить тимчасове падіння ринку на остаточну втрату.
Ризик концентрації та ігнорування комісій — тихіші помилки, але з часом не менш шкідливі. Утримання однієї акції наражає вас на провал конкретної компанії. Вибір фонду з TER 1,5% замість фонду з 0,1% коштує сотні тисяч гривень за 30 років, навіть якщо обидва дають однакову ринкову експозицію. Дисципліна «купив і тримай», широка диверсифікація та увага до витрат — три звички, що запобігають більшості помилок початківців.
Диверсифікація зменшує шкоду, яку погана результативність однієї інвестиції може завдати всьому портфелю. Коли ви розподіляєте капітал між різними активами, секторами чи регіонами, стабільність або прибуток в одній ділянці частково компенсують збитки в іншій. Для початківця диверсифікація — найдоступніша форма управління ризиком, бо індексні фонди та ETF забезпечують її автоматично, не вимагаючи добору окремих акцій.
Диверсифікація спирається на кореляцію. Кореляція вимірює, наскільки тісно два активи рухаються в одному напрямку одночасно, і не всі активи рухаються разом. Коли технологічні акції падають, охорона здоров’я чи товари першої необхідності можуть тримати рівень або зростати. Коли ринок однієї країни відстає, ринок іншої може випереджати. Тримаючи широкий кошик активів, ви зменшуєте ризик окремої акції та згладжуєте загальну траєкторію дохідності вашого портфеля.
Для початківця практичний висновок простий. Один глобальний індексний фонд тримає тисячі компаній у десятках країн. Його купівля дає рівень диверсифікації, який неможливо відтворити купівлею окремих акцій, і робить це за мінімальної вартості. Тому індексний фонд дає початківцю захист від збитків, на побудову якого вручну знадобилися б значні експертність і капітал.
Що має містити інвестиційний план?
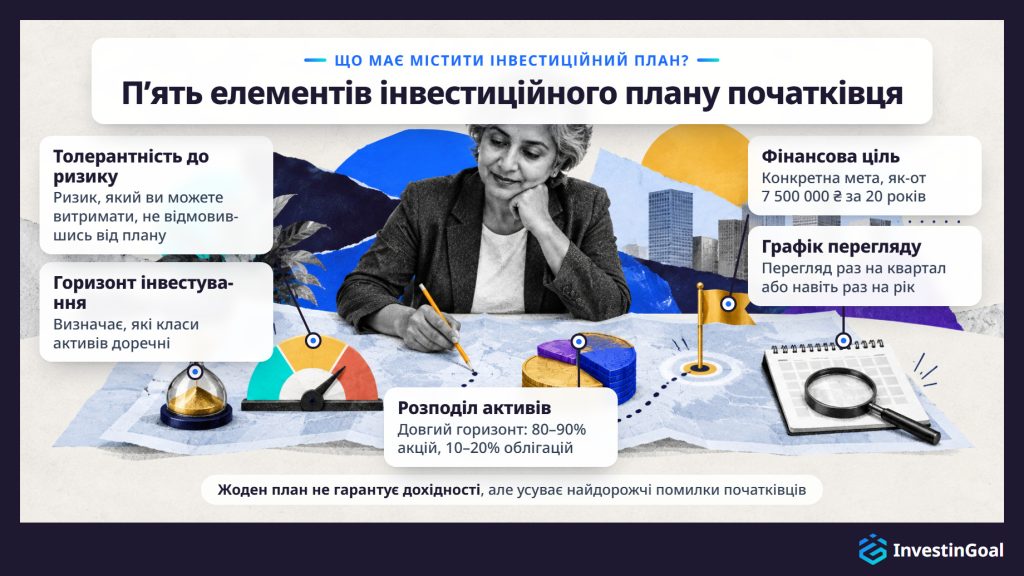
Повний інвестиційний план для початківця має містити п’ять елементів: чітко сформульовану фінансову ціль, визначений горизонт інвестування, чесну оцінку толерантності до ризику, початковий розподіл активів, що відображає все це, і графік перегляду, щоб відстежувати прогрес, не реагуючи надмірно на короткострокові зміни цін.
- Фінансова ціль — це якір. «Примножити мої гроші» — це не ціль. «Накопичити 7 500 000 ₴ за 20 років на пенсію» — ціль. Конкретна мета дає змогу розрахувати потрібний щомісячний внесок, обрати відповідний рівень ризику та виміряти, чи ви йдете за планом.
- Горизонт інвестування визначає, які класи активів доречні. Пенсійна ціль на 25 років може витримати значну частку акцій, бо є час оговтатися від падінь. Ціль на 5 років потребує обережнішого розподілу, бо вікно для відновлення вузьке.
- Толерантність до ризику — це елемент, що на практиці зв’язує горизонт інвестування та розподіл активів. Вона стосується не лише того, скільки ризику ви можете дозволити собі взяти (це залежить від вашого фінансового становища), а й того, скільки ризику ви можете психологічно витримати, не відмовившись від плану. Чесна самооцінка толерантності до ризику запобігає найпоширенішому способу провалу: побудові портфеля, теоретично оптимального, але поведінково неможливого для витримування.
- Розподіл активів (asset allocation) перетворює ціль, горизонт інвестування та толерантність до ризику на конкретне поєднання інвестицій. Поширена відправна точка для початківця з довгим горизонтом — 80–90% акцій (через індексні фонди) і 10–20% облігацій, з коригуванням у міру наближення до дати досягнення цілі.
- Графік перегляду встановлює частоту перегляду, яка запобігає і занедбанню, і надмірній реакції. Для довгострокового плану достатньо перевіряти портфель раз на квартал або навіть раз на рік. Щоденне спостереження підштовхує до емоційних рішень і є одним із найнадійніших шляхів до панічного продажу.
План, збудований на цих п’яти елементах, не гарантує дохідності. Зате він усуває три найдорожчі помилки початківців, яких припускаються без інвестиційного плану: інвестування без цілі, вибір активів, що не відповідають горизонту, і відмову від стратегії під час падіння, бо емоційна ціна утримання стала нестерпною.
Початківцям найкраще підходять дві взаємодоповнювальні стратегії: пасивне індексне інвестування через недорогі фонди, яке усуває потребу активно добирати акції, і графік регулярних внесків, який часто називають dollar-cost averaging (DCA) і який усуває потребу вгадувати момент входу на ринок. Обидві стратегії підходять початківцям, бо для жодної не потрібні знання ринку.
Пасивне індексне інвестування означає купівлю фонду, що відтворює широкий ринковий індекс, і утримання його. Ви не намагаєтеся вибрати найкращі акції чи передбачити, які сектори випереджатимуть. Ви приймаєте середню дохідність ринку, яка історично становила 7–10% на рік на довгих періодах. Простота тут навмисна, бо менше рішень означає менше можливостей для дорогих помилок.
Dollar-cost averaging означає інвестування фіксованої суми через регулярні проміжки часу незалежно від того, росте ринок чи падає. Коли ціни високі, ваш фіксований внесок купує менше акцій. Коли ціни низькі, він купує більше. З часом це згладжує середню ціну купівлі та усуває ризик вкласти велику суму в найгірший можливий момент. Стратегія працює, бо відмова від вгадування моменту входу на ринок — єдиний реалістичний підхід для більшості людей.
Разом пасивне індексне інвестування та dollar-cost averaging не вимагають нічого, крім вибору фонду, налаштування автоматичного внеску й того, щоб дати позиції рости. Коли початківець протримав позицію через повний ринковий цикл і має чіткіше уявлення про власну толерантність до ризику та цілі, стають доречними різноманітніші інвестиційні стратегії.
Для інвестицій, що залежать від ринку, мінімальний період утримання 5 років — стандартний поріг, нижче якого ризик продажу зі збитком суттєво зростає. Історично широкі індекси, як-от S&P 500 і MSCI World Index, показували позитивну дохідність у переважній більшості 5-річних періодів, тоді як коротші вікна наражають інвесторів на набагато ширший діапазон результатів. Після 5 років чим довший період утримання, тим більше часу працює складний відсоток і тим більше короткострокова волатильність стає статистично незначущою.
За будь-який окремий рік широкі ринки акцій історично давали від’ємну дохідність приблизно раз на чотири роки (за даними великих індексів акцій майже за століття). За будь-який 5-річний період частота від’ємних результатів помітно знижується. На 10- і 20-річних періодах від’ємні результати для диверсифікованих портфелів стають рідкістю. Ця історична закономірність не є гарантією, і на ній тримається стандартна порада інвестувати лише гроші, які вам не знадобляться принаймні п’ять років.
Крім уникнення збитків, час дає складному відсотку цикли, потрібні для відчутного зростання. 30-річний період утримання дає набагато більш ніж утричі вищу дохідність, ніж 10-річний, бо кожен додатковий рік нараховується на більшу базу. У кожної цілі свій інвестиційний горизонт, і пенсійні заощадження, виміряні десятиліттями, потребують іншого розподілу, ніж середньострокова ціль на 5–10 років.
Який рахунок мені потрібен, щоб почати інвестувати?
Щоб почати інвестувати, потрібен брокерський рахунок, відкритий у регульованого брокера чи інвестиційної платформи. Брокерський рахунок тримає фінансові активи, як-от акції, ETF і фонди, від вашого імені, і брокер використовує його для виконання ваших угод на ринку. Рахунки з податковою обгорткою, як-от британський ISA, можуть давати додаткові переваги, але в Україні для купівлі акцій аналога немає.
Стандартний брокерський рахунок — варіант за замовчуванням. Він дає доступ до всього спектра доступних інвестиційних продуктів, а будь-який прибуток підпадає під правила оподаткування приросту капіталу у вашій країні. Для відкриття зазвичай потрібні підтвердження особи, підтвердження адреси та кілька хвилин заповнення онлайн-форми.
Рахунки з податковою обгорткою захищають від податку частину або весь ваш інвестиційний прибуток у країнах, які їх пропонують. Конкретні правила повністю залежать від вашої країни проживання. Деякі країни, як-от Велика Британія з рахунками ISA, пропонують рахунок такого виду. В Україні для купівлі акцій аналога немає. Такі рахунки часто мають річні ліміти внесків і спеціальні правила щодо виведення коштів.
Початківцю практична порада — почати з того типу рахунку, який найпростіше відкрити й який доступний на обраній платформі. В Україні це стандартний брокерський рахунок. Рахунок також визначає, які продукти ви можете тримати, і деякі типи інвестиційних рахунків доступні лише через певних провайдерів.
Правильну інвестиційну платформу чи брокера обирають за п’ятьма критеріями: регуляторний статус і система захисту інвесторів, спектр доступних інвестиційних продуктів, повна структура комісій разом із прихованими витратами, вимоги до мінімального депозиту та зручність платформи. Перший критерій не підлягає обговоренню. Початківцю слід розглядати лише платформи, які мають дозвіл визнаного фінансового органу, як-от Національна комісія з цінних паперів та фондового ринку (НКЦПФР) в Україні.
Регуляторний статус підтверджує, що платформа працює під законним наглядом і відокремлює кошти клієнтів від активів компанії. Без цього жодна інша властивість не має значення. У ЄС, наприклад, у кожній державі-члені діє система компенсацій інвесторам, яка покриває щонайменше 20 000 євро на одного інвестора, якщо брокер збанкрутує.
Спектр продуктів визначає, чи пропонує платформа те, що вам потрібно. Початківцю потрібен щонайменше доступ до недорогих глобальних індексних фондів чи ETF. Деякі платформи пропонують ширший вибір з облігаціями, пайовими фондами, міжнародними ETF і опціонами на десятках ринків. Interactive Brokers — одна з них, і такий спектр може стати актуальним у міру зростання ваших знань.
Структура комісій включає всі витрати, від торгових комісій і плати за зберігання до конвертації валют, комісій за неактивність і комісій за виведення, і початківець порівнює їх усі. Деякі платформи рекламують торгівлю без комісій, але беруть вищі спреди чи плату за зберігання, які нівелюють економію.
Вимоги до мінімального депозиту сильно різняться. Interactive Brokers не встановлює мінімуму, тоді як інші платформи можуть вимагати кілька тисяч чи навіть десятки тисяч гривень. Платформа, зручна для початківця, має дозволяти починати з малого й нарощувати суму в міру зростання впевненості та капіталу.
Зручність платформи впливає на те, чи ви справді дотримуватиметеся свого плану. Платформа, яка заплутана, повільна або погано розроблена, збільшує тертя при регулярному інвестуванні й підвищує ймовірність того, що ви відмовитеся від нього.
П’ять критеріїв однакові для кожного провайдера, тому найкраще працюють, коли їх застосовують поруч. Саме так порівняння найкращих онлайн-брокерів використовує їх, провайдер за провайдером.








