Толерантність до ризику в інвестуванні — це розмір падіння вартості, яке інвестор готовий пережити, не продаючи активи, в обмін на вищу очікувану довгострокову дохідність. Толерантність до ризику здебільшого визначає частку грошей в акціях, тобто в тому виді інвестицій, що падає найглибше, порівняно зі стабільнішими облігаціями та готівкою. Для початківця найчіткіша міра толерантності до ризику — це збиток у гривнях на суму, яку він справді планує вкласти, а не відсоток. Найбільший збиток у гривнях, який інвестор пережив би, не продаючи, вказує на стартовий розподіл між акціями, облігаціями та готівкою, у якого найгірший рік не виходить за межі цього збитку.
Бажання нести ризик — лише половина рішення. Друга половина — це здатність нести ризик, тобто фінансова спроможність витримати збиток, не завдавши шкоди цілі, і в однієї людини ці дві величини можуть вказувати в протилежні боки. Обережний старт — це нижча з двох. На загальній шкалі цей старт припадає на один із трьох рівнів, від консервативного до агресивного, а помірний рівень тримає зростання та стабільність у рівновазі. Де опиниться інвестор, залежить від горизонту інвестування, доходу, заощаджень, боргів і того, наскільки він залежить від цих грошей (усе це впливає переважно на здатність нести ризик), а також від досвіду й темпераменту (вони впливають на бажання нести ризик). Молодість підвищує здатність нести ризик найбільше, бо в молодого інвестора попереду десятиліття, щоб відновитися після падіння.
Здатність нести ризик спирається на факти, а от для бажання потрібна міра. Інвестор вимірює його самоперевіркою, яка перетворює падіння ринку на збитки в гривнях на власну суму, наприклад 135 000 ₴ за падіння на 30% на 450 000 ₴. Анкета брокера після цього слугує перехресною перевіркою, хоча на ринку, що зростає, вона зазвичай завищує толерантність до ризику. Цифра в гривнях приводить до розподілу. Акції вимагають більшої толерантності до ризику, ніж облігації, бо падають глибше й довше, а за доходністю з 1926 року, яку публікує Vanguard, великий американський керуючий фондами, найгірший календарний рік коливається від приблизно -10% для консервативного розподілу 20/80 до приблизно -35% для агресивного розподілу 80/20. Письмово зафіксований розподіл активів і ребалансування утримують обраний розподіл на його рівні, а на пенсійному рахунку гроші, які зазвичай залишаються там до пенсії, підвищують здатність нести ризик у цій частині коштів.
Розподіл, який не відповідає толерантності до ризику, коштує грошей в обох напрямках. Забагато ризику веде до продажу після падіння, а це фіксує збиток, а замало ризику означає повільніше зростання й мету, досягнуту пізніше або не досягнуту взагалі. В Україні це питання ставлять і при відкритті багатьох нових рахунків, бо платформам воно потрібне, щоб підібрати свої продукти й рекомендації до інвестора. Новий інвестор відповідає на нього, не маючи минулого падіння, на яке можна озирнутися, тому оцінка спирається на самоперевірку в гривнях, за сумніву починається на один рівень нижче й проходить своє випробування під час першого справжнього падіння ринку. Коли цей рівень надто низький для цілі, інвестор закриває розрив, відкладаючи більше, подовжуючи горизонт або змінюючи форму цілі, а не ризикованішим розподілом. Навіть добре підібраний розподіл залишає два ризики непокритими — крах однієї позиції та вимушений продаж, а від них захищають широкі фонди й резервний фонд.
Що таке толерантність до ризику в інвестуванні?
Толерантність до ризику в інвестуванні — це готовність інвестора приймати падіння вартості своїх інвестицій в обмін на вищу очікувану довгострокову дохідність. Толерантність до ризику вимірює готовність, тобто емоційний бік ризику, і визначає, яка частина грошей інвестора може лежати в активах, що падають, без продажу в поганий рік. Толерантність до ризику не враховує фінансову здатність витримати збиток — це окрема величина, яка називається здатністю нести ризик.
Розділяти готовність і здатність важливо, бо визначення, які використовують, не збігаються. Financial Industry Regulatory Authority (FINRA) наглядає за американськими брокерами, і в її посібнику для інвесторів толерантність до ризику описано як «обсяг інвестиційного ризику, який ви готові й здатні прийняти», тобто готовність і здатність поєднано в одну величину. У цій статті толерантність до ризику означає лише готовність, а здатність нести ризик означає здатність, бо вони можуть вказувати в протилежні боки в однієї й тієї самої людини.
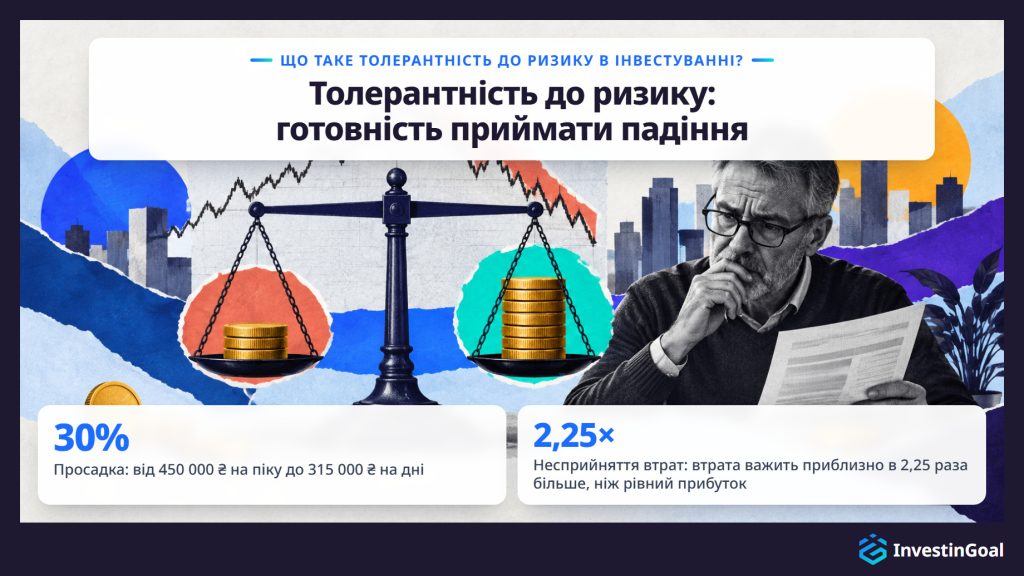
У того, що приймає толерантність до ризику, є два імені. Волатильність — це розмір коливань вартості інвестиції від місяця до місяця та від року до року. Просадка — це падіння від піку до найнижчої точки перед новим максимумом. Портфель, що коштував 450 000 ₴ на піку й 315 000 ₴ на дні, перебуває в просадці на 30%. Просадка — це цифра, яку ви побачите у своїй виписці.
Толерантність до ризику — величина емоційна, бо втрати болять сильніше, ніж рівні за розміром прибутки тішать. Психологи Деніел Канеман та Амос Тверскі описали цю асиметрію, яку називають несприйняттям втрат, у теорії перспектив — своїй моделі 1979 року про те, як люди обирають за невизначеного результату. У 1992 році вони оцінили, що втрата важить приблизно в 2,25 раза більше, ніж прибуток такого самого розміру. Падіння на 45 000 ₴ тисне на інвестора приблизно так само, як тішить прибуток на 101 250 ₴, тому падіння, яке на папері здається малим, на вашому власному рахунку може здаватися великим.
Толерантність до ризику — це також не те саме, що сприйняття ризику, тобто миттєве уявлення про те, наскільки ризикованим виглядає фондовий ринок. Сприйняття ризику змінюється з тижня на тиждень разом із заголовками й нещодавніми обвалами, і саме тому заявлена толерантність до ризику часто здається вищою після тривалого зростання й нижчою після обвалу. Дослідження Руй Яо та А. Керла 2011 року стежило за тими самими людьми кілька років і виявило, що заявлена толерантність до ризику має тенденцію зростати, коли зростає дохідність ринку, і спадати, коли вона спадає.
Уточнення «в інвестуванні» відділяє це значення від двох інших. У кібербезпеці та в управлінні ризиками підприємства толерантність до ризику описує, скільки ризику організація приймає у своїх системах або в бізнесі. В інвестуванні толерантність до ризику належить одній людині та одному портфелю, має рівні від низького до високого й проявляється у відповідях на запитання про те, як ви відреагували б на падіння.
З усіх інвестиційних рішень толерантність до ризику формує насамперед одне: частку ваших грошей, що йде в активи, які падають, наприклад в акції, порівняно з часткою в стабільніших активах. Частка, визначена за вашою толерантністю до ризику, — це частка, яку ви втримаєте через поганий рік, а не продасте на дні, і правильний вибір цієї частки — одне з перших рішень в інвестуванні для початківців.
Приклад толерантності до ризику — Джордан, 27 років, який збирається вперше вкласти 360 000 ₴. На цю суму падіння на 15% — це збиток 54 000 ₴, падіння на 30% — збиток 108 000 ₴, а падіння на 50% — збиток 180 000 ₴. Джордан пережив би перші два падіння і продав би на третьому, тож толерантність до ризику Джордана лежить між падінням на 108 000 ₴ і на 180 000 ₴ з 360 000 ₴.
Цей приклад підходить, бо вимірює лише готовність Джордана витримати падіння вартості. Чи може Джордан дозволити собі падіння на 180 000 ₴, маючи платити за оренду й заощадження за цими 360 000 ₴, — це інше запитання, і відповідає на нього здатність нести ризик. Колега з такою самою зарплатою й такими самими 360 000 ₴ міг би провести межу на 54 000 ₴, і обидві відповіді були б чесними.
Толерантність до ризику ви читаєте в гривнях, на власній сумі. Це найбільше падіння, яке ви пережили б, не продаючи. Відсоток сам по собі ховає цю межу, бо «30%» звучить абстрактно, поки не стане 108 000 ₴ власних грошей Джордана.
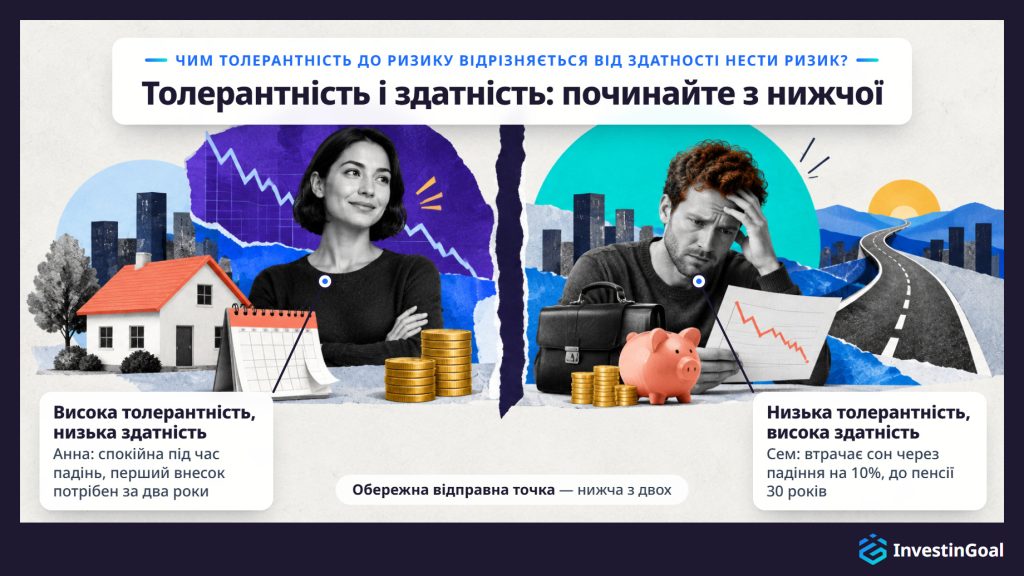
Толерантність до ризику — це готовність витримати падіння вартості, а здатність нести ризик — це фінансова спроможність витримати збиток, не завдавши шкоди цілі. Ці дві величини можуть давати протилежні відповіді для того самого інвестора, і обережна відправна точка — нижча з двох.
Здатність нести ризик складається з фактів про ваші гроші, а не з почуттів щодо них: горизонт часу до моменту, коли гроші знадобляться, розмір і стабільність доходу, заощадження та резервний фонд, борги й те, наскільки ви залежите від вкладених грошей. Про кожен із цих фактів може спитати анкета.
Анна зберігає спокій, коли ринки падають, але гроші Анни — це перший внесок за житло, який потрібен за два роки: висока толерантність до ризику, низька здатність нести ризик. Сем втрачає сон через падіння на 10%, але до пенсії Сему 30 років, є стабільна робота та резервний фонд: низька толерантність до ризику, висока здатність нести ризик. Тест лише на готовність поклав би перший внесок Анни в акції за два роки до того, як він знадобиться Анні. Тест лише на здатність поставив би Сема в розподіл, який Сем продав би в перший же поганий місяць.
Нижча з двох — обережна відправна точка, бо кожна з них задає межу, яку інша не може зняти. Гроші, потрібні протягом кількох років, і гроші без резервної подушки за спиною залишаються поза волатильними активами, що б не показала анкета. Крім цих двох, деякі планувальники додають третій вимір — потрібний ризик, тобто дохідність, якої вимагає ціль; він важливий, коли нижча з двох величин надто обережна, щоб досягти цілі.
В особистому інвестуванні апетит до ризику — це ризик, який інвестор шукає, прагнучи до цілі, а толерантність до ризику — це збиток, який інвестор може витримати без тривоги й без продажу. Апетит до ризику дивиться вперед, на прибуток, а толерантність до ризику дивиться на падіння дорогою до нього.
Апетит до ризику може випереджати толерантність до ризику. Інвестор, якого після року сильної дохідності потягнуло до високоростучих технологічних акцій, має великий апетит до ризику, і якщо той самий інвестор продає на першому падінні на 20%, його толерантність до ризику була меншою за апетит.
В управлінні ризиками підприємства апетит до ризику має інше значення: це заява ради директорів компанії про обсяг ризику, який організація приймає, прагнучи до своєї стратегії. Корпоративне значення належить організаціям і тут залишається осторонь.
Які існують рівні толерантності до ризику?
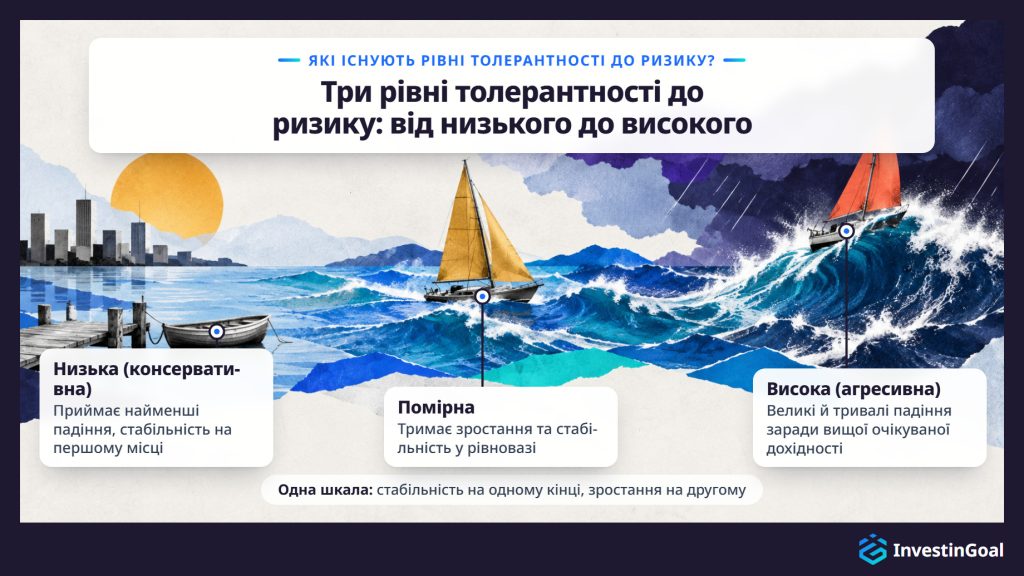
Три рівні толерантності до ризику — низький (консервативний), помірний і високий (агресивний). Низька толерантність до ризику приймає лише найменші падіння й ставить стабільність на перше місце, помірна тримає зростання та стабільність у рівновазі, а висока приймає великі й тривалі падіння заради вищої очікуваної довгострокової дохідності.
Кількість рівнів — це домовленість тих, хто складає анкету, а не стандарт. Більшість посібників використовує три рівні: консервативний, помірний і агресивний. Деякі використовують п'ять, від дуже консервативного до дуже агресивного, а деякі робо-радники, тобто онлайн-сервіси, що самі будують і ведуть портфель за відповідями клієнта, замінюють рівні числовою оцінкою. Кожна версія йде вздовж тієї самої лінії: від стабільності, купленої меншим зростанням, на одному кінці, до зростання, купленого меншою стабільністю, на іншому. У цій статті використано три рівні, і для кожного є зразковий розподіл у таблиці розділу про акції та облігації. Нижче подано три рівні на загальній шкалі, впорядковані за тим, яке падіння кожен із них приймає в обмін на зростання.
Низька толерантність до ризику — це рівень шкали, що приймає найменші падіння, віддаючи пріоритет стабільності та збереженню капіталу над зростанням. Падіння завдають інвестору тривоги й бажання продати. Цей рівень також називають консервативним.
На шкалі толерантності до ризику низький рівень — там, де інвестор приймає найменше падіння в обмін на зростання. Інвестор на низькому рівні відчуває будь-яке падіння як загрозу грошам, які мають бути безпечними, тож навіть скромне падіння викликає бажання продати. Таке ставлення на цьому кінці шкали називають несприйняттям ризику. Інвестор, який не сприймає ризику, віддає перевагу певному результату перед ризикованим із такою самою або вищою очікуваною вартістю, наприклад 45 000 ₴ напевно замість рівного шансу на 0 ₴ або 99 000 ₴.
Низький рівень відмовляється від зростання. Проте низький ризик — це не відсутність ризику. Інфляція роз'їдає готівку, а ціни облігацій падають, коли відсоткові ставки зростають, тож консервативний інвестор міняє глибокі падіння на повільніші й тихіші ризики. Обмін зростання на стабільність — головна ідея того, як інвестувати консервативно, і цей обмін працює, доки повільніше зростання все одно досягає цілі.
Помірна толерантність до ризику — це середній рівень шкали, який тримає зростання та стабільність у рівновазі. Інвестор терпить помітні щорічні падіння в обмін на зростання, але не найглибші.
На шкалі толерантності до ризику помірний рівень лежить між низьким і високим. Інвестор на помірному рівні погоджується, що рік може закінчитися збитком в обмін на зростання з часом, але продав би під час найглибших падінь, таких, що відновлюються роками. Зростання й стабільність отримують по значній частці грошей.
У помірного портфеля теж бувають погані роки. Він падає, коли падають ринки, лише не так далеко, як агресивний, а рядок 60/40 у таблиці розділу про акції та облігації показує, як глибоко впав помірний зразковий розподіл у свій найгірший рік.
Висока толерантність до ризику — це рівень шкали, що приймає великі й тривалі падіння в обмін на вищу очікувану довгострокову дохідність. Цей рівень також називають агресивним.
На шкалі толерантності до ризику високий рівень — там, де інвестор приймає найбільше падіння в обмін на зростання. Інвестор на високому рівні може місяцями чи роками дивитися, як зникає значна частина вартості портфеля, і далі тримати його, бо суть у очікуваній дохідності за десятиліття. Висока толерантність до ризику поширена серед інвесторів із довгим горизонтом, але не зарезервована лише за ними. Робить її високою готовність, а не вік.
Високий ризик не гарантує вищої дохідності. Вища дохідність очікується на довгих проміжках, а падіння дорогою глибші. Висока толерантність до ризику ніколи не є причиною брати більше ризику, ніж дозволяє здатність нести ризик, бо відправна точка — нижча з двох. У межах, які задає здатність нести ризик, обмін стабільності на зростання лежить в основі того, як інвестувати агресивно.
Які фактори впливають на толерантність до ризику?
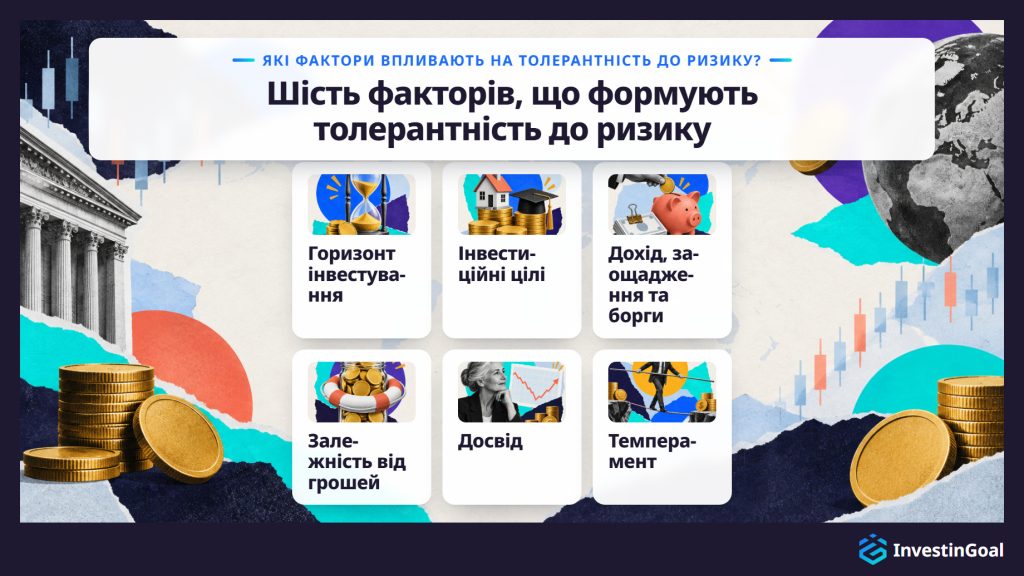
На толерантність до ризику впливають шість факторів, чотири фінансових і два особистих, і їх перелічено нижче.
- Горизонт інвестування: кількість років до того, як вам знадобляться гроші. Ціль за 25 років залишає час відновитися після кількох падінь, а ціль за два роки не залишає жодного. Час на відновлення — причина, чому важливий горизонт інвестування, а довший горизонт підвищує здатність нести ризик більше, ніж готовність.
- Інвестиційні цілі: фінансові цілі, для яких призначено гроші, наприклад житло, навчання дитини або пенсія. Ціль із фіксованою датою й фіксованою сумою залишає менше місця для падіння, ніж ціль, яку можна відкласти або зменшити.
- Дохід, заощадження та борги: розмір і стабільність доходу, вже накопичені заощадження та те, що ви винні. Заощадження й борги разом визначають чисті активи, тобто те, що належить вам, мінус те, що ви винні, а вищі чисті активи за стабільнішого доходу легше витримують збиток.
- Залежність від грошей: наскільки ви залежите від вкладених грошей для поточних витрат або надзвичайних ситуацій. Посібник FINRA для інвесторів про толерантність до ризику називає залежність від вкладених коштів серед факторів, що за нею стоять. Резервний фонд, що лежить окремо в готівці, і мало потреб у ліквідності знижують цю залежність.
- Досвід: знання того, як працюють ринки, і час, проведений за спостереженням ринкових циклів. Інвестор, який бачив падіння та відновлення, знає, як почувається падіння і скільки може тривати відновлення.
- Темперамент: чи ви за натурою обережна людина, чи той, хто йде на ризик. Темперамент впливає на готовність найбезпосередніше, і проявляється в тому, як ви поводитеся з невизначеністю й поза інвестуванням.
Перші чотири фактори діють переважно на здатність нести ризик, тобто фінансову спроможність витримати збиток, а останні два діють на готовність, тобто на толерантність до ризику. Крім цих шести, чинник, який називають найчастіше, — це вік, бо він зсуває горизонт і фінансові фактори разом.
Толерантність до ризику в інвестуванні зазвичай найвища на початку життя, коли інвестор молодий, далекий від цілі, має мало зобов'язань і десятиліття, щоб відновитися після падіння. Молодість підвищує здебільшого здатність нести ризик, тобто час на відновлення, а не темперамент. Молодий початківець може тривожитися, а старший інвестор — зберігати спокій.
Звична відповідь спирається на час. У 25 років гроші на пенсію мають близько 40 років, щоб відновитися після будь-якого падіння, а молодий інвестор нерідко не має утриманців і іпотеки. Кожен із цих фактів підвищує здатність витримати збиток, тобто здатність нести ризик, тоді як готовність залежить від людини.
Візьмімо 25-річного й 60-річного, які обидва тримають переважно акції, коли ринок падає на 40%. У 25-річного є чотири десятиліття, щоб ціни відновилися, і роки нових внесків, які купують за нижчими цінами. 60-річному гроші можуть знадобитися протягом п'яти років, а падіння на 40% може відсунути пенсію.
Молодий інвестор, який тривожиться через падіння, починає зі своєї власної толерантності до ризику, а не з того рівня, який підказує вік. Інвестор продає розподіл, який вік дозволяє, але нерви не втримують, у перший же поганий рік і разом із цим продажем втрачає часову перевагу молодості.
Як вимірюють толерантність до ризику?
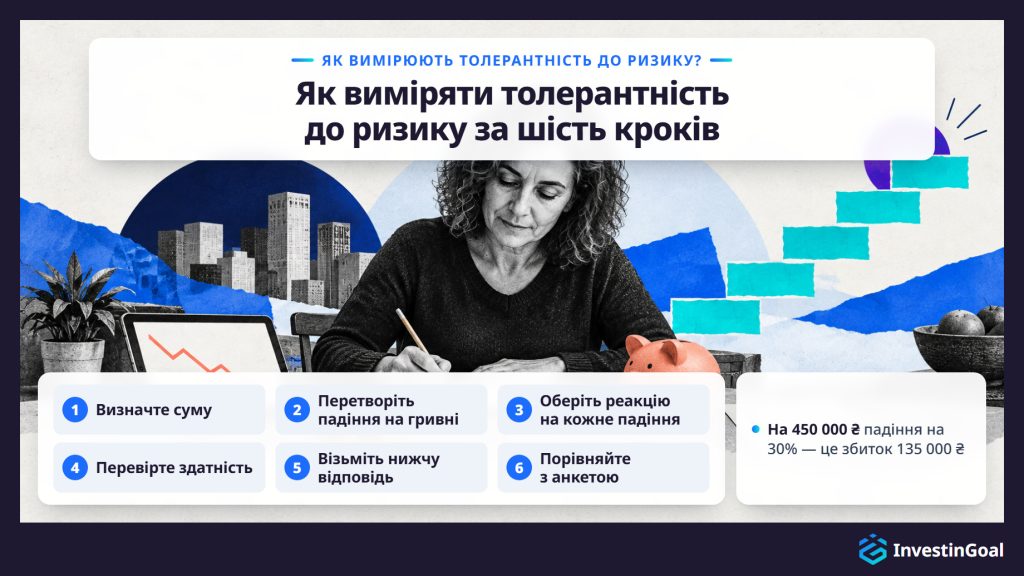
Толерантність до ризику вимірюють самоперевіркою з шести кроків, яку проходять на власній сумі в гривнях; кроки перелічено нижче в порядку, який диктує завдання.
- Визначте суму: запишіть суму, яку ви справді плануєте вкласти, а не гіпотетичний портфель. У прикладах нижче використано 450 000 ₴. Замініть її власною цифрою.
- Перетворіть падіння на гривні: застосуйте до своєї суми падіння, які використовують анкети ризику (15% за рік, 20–30% за рік, сума, що впала на 30%), і суворе падіння на 50%. На 450 000 ₴ падіння на 15% — це збиток 67 500 ₴, падіння на 30% — збиток 135 000 ₴, а падіння на 50% — збиток 225 000 ₴. Цифра в гривнях — це число, яке розкриває вашу справжню толерантність до ризику, бо відсоток здається абстрактним, доки це не ваші власні гроші.
- Оберіть реакцію на кожне падіння: для кожного збитку в гривнях вирішіть, чи ви продали б, тримали б чи докупили б. Якщо ви пережили справжнє падіння зі своїми грошима, те, що ви насправді зробили, важить більше за те, що ви передбачаєте тепер. Найбільший збиток, який ви пережили б, не продаючи, — це ваша толерантність до ризику в гривнях.
- Перевірте здатність: дайте відповідь на три запитання про самі гроші: коли вони вам потрібні, чи є за ними резервна подушка і наскільки ви на них покладаєтеся. Гроші, потрібні протягом кількох років, або гроші без подушки за спиною вказують на низьку здатність нести ризик, що б не показав крок 3.
- Візьміть нижчу відповідь: зіставте найбільший збиток, який ви пережили б, з рівнем, порівнявши його з найгіршими роками трьох зразкових розподілів у таблиці розділу про акції та облігації, а тоді почніть з нижчого з цього рівня та вашої здатності нести ризик. Висока толерантність до ризику з низькою здатністю нести ризик починає з низького рівня, і так само низька толерантність до ризику з високою здатністю нести ризик.
- Порівняйте з анкетою: пройдіть анкету толерантності до ризику у свого брокера або в робо-радника й порівняйте її результат зі своїм. Анкета дає оцінку, побудовану на її власних запитаннях. Оцінка різниться від одного провайдера до іншого, вона не є порадою, а пройдена в спокійному чи зростаючому ринку зазвичай завищує толерантність до ризику, бо ринок, що зростає, не може показати, чи вам комфортно з інвестиційним ризиком, чи лише зі зростанням цін. Фінансовий радник додає уточнювальні запитання й помічає невідповідності, наприклад агресивну відповідь поруч із коротким горизонтом.
Збережіть запис про збиток у гривнях, який ви прийняли на кроці 3. Справжнє падіння ви згодом порівняєте з цією цифрою.
Толерантність до ризику змінюється впродовж життя, і шість приводів її переглянути перелічено нижче, від подій у житті до змін на ринку й у календарі.
- Зміни в сім'ї: шлюб, розлучення або дитина змінюють те, хто залежить від грошей і яка подушка потрібна домогосподарству.
- Зміни в кар'єрі та доході: нова робота, підвищення або втрата роботи змінюють стабільність доходу, а з нею і те, який збиток може витримати домогосподарство.
- Несподіваний прибуток або велика витрата: спадщина чи премія можуть підвищити здатність нести ризик, а купівля житла чи великий рахунок можуть її знизити.
- Вік і ближча ціль: кожне десятиліття скорочує горизонт до пенсії. Поступовий зсув до нижчого ризику у міру наближення цілі — головне правило того, як інвестувати за віком, і кожен крок цього зсуву — момент, щоб повторити оцінку.
- Велике рухання ринку: обвал або тривале зростання змінюють сприйняття ризику й спотворюють будь-яку оцінку, яку ви робите в цей момент. Повторіть оцінку, коли ринок заспокоїться, але ніколи посеред падіння.
- Щорічний перегляд: раз на рік повторюйте самоперевірку на поточній сумі, навіть якщо більше нічого не змінилося, бо цифри в гривнях ростуть разом із портфелем.
Як толерантність до ризику формує розподіл видів інвестицій?
Толерантність до ризику формує розподіл видів інвестицій, задаючи частку грошей в акціях — виді, що падає найглибше, порівняно зі стабільнішими облігаціями та готівкою. Ця частка потім задає очікувану довгострокову дохідність портфеля й глибину його падінь.
Ланцюжок починається з вашого стартового рівня: нижчого з толерантності до ризику та здатності нести ризик, знайденого самоперевіркою. Низький рівень кладе в акції малу частку грошей, високий рівень кладе в акції велику частку, а помірний лежить між ними. Частка в акціях тоді рухає решту: чим більше грошей в акціях, тим вища очікувана дохідність за десятиліття і тим глибші падіння дорогою.
Розподіл несуть три види інвестицій, або класи активів. Акції — це частки в компаніях, з найвищою очікуваною дохідністю та найглибшими падіннями. Облігації — це позики урядам, такі як облігації внутрішньої державної позики України (ОВДП), і компаніям, зі стабільнішими цінами та нижчою дохідністю. Готівка — найстабільніший із трьох видів, і саме її роз'їдає інфляція. Готівка лежить на ощадному рахунку або у фонді грошового ринку, тобто у фонді дуже короткострокових позик. Для першого розподілу з багатьох видів інвестицій потрібні лише ці три, бо разом вони вже покривають обмін між зростанням і стабільністю, який вирішує толерантність до ризику.
У таблиці нижче подано три види інвестицій, порівняні за тим, що це таке, що вони пропонують і яку ціну за це доводиться платити.
| Вид інвестицій | Що це | Що пропонує | Ціна |
|---|---|---|---|
| Акції | Частки в компаніях | Найвища очікувана дохідність | Найглибші падіння |
| Облігації | Позики урядам і компаніям | Стабільніші ціни | Нижча дохідність |
| Готівка | Ощадний рахунок або фонд грошового ринку | Найстабільніша з трьох | Роз'їдається інфляцією |
Коли частку в акціях задано, утримання розподілу — це вибір між тим, щоб скласти його самому, купити готовий і віддати сервісу.
- Шаблон портфеля з двох фондів: скопіюйте зразковий розподіл вашого рівня з одним широким фондом акцій на індекс і одним фондом облігацій, куплених у будь-якого брокера. Індексний фонд тримає всі акції або облігації ринкового індексу, а багато індексних фондів існують як ETF (біржові фонди), які купують і продають на біржі, як одну акцію. Два фонди — найпростіший із шаблонів портфеля для початківців, і розподіл ви тримаєте самі.
- Один збалансований фонд або фонд цільової дати: збалансований фонд тримає фіксований розподіл між акціями й облігаціями, а фонд цільової дати, де такий пропонують, тримає розподіл, який стає консервативнішим у міру наближення його дати. Обидва фонди самі ребалансуються, тож розподіл залишається на цільовому рівні без жодних ваших дій.
- Робо-радник: сервіс такого роду пропонує власну анкету, будує розподіл за вашими відповідями й веде його за вас.
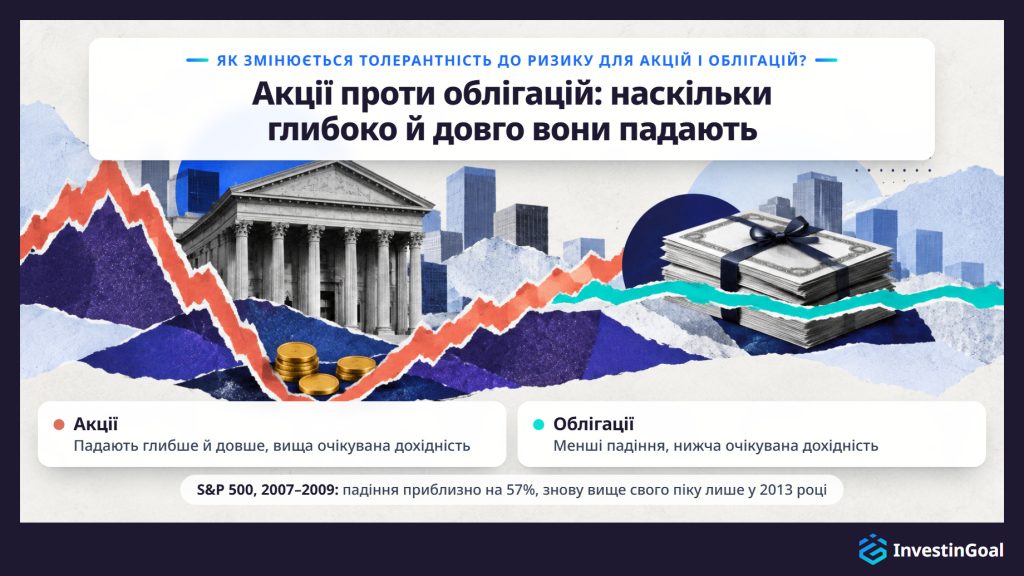
Толерантність до ризику, якої вимагає інвестиція, змінюється між акціями й облігаціями залежно від глибини й тривалості падінь, які приносить кожна з них. Акції вимагають більшої толерантності до ризику, бо в обмін на вищу очікувану довгострокову дохідність вони падають глибше й довше та можуть втратити основну суму. Облігації вимагають меншої, з нижчою очікуваною дохідністю та меншими падіннями.
Індекс S&P 500 відстежує 500 великих американських компаній, і його ціна впала приблизно на 57% під час світової фінансової кризи 2007–2009 років, від максимуму закриття 1 565,15 9 жовтня 2007 року до закриття 676,53 9 березня 2009 року. Індекс не закрився вище свого піку 2007 року до 28 березня 2013 року, тобто понад п'ять років після піку. На 450 000 ₴ в акціях падіння на 57% — це збиток приблизно 256 500 ₴. Вища очікувана дохідність акцій не дається з гарантією.
Облігації вимагають меншої толерантності до ризику, бо їхні ціни рухаються менше, а очікувана дохідність у обмін нижча. Проте облігації не є безризиковими, бо їхні ціни падають, коли відсоткові ставки зростають.
Рішення випливає з глибини падінь. Чим більше грошей в акціях, тим більше толерантності до ризику вимагає розподіл, а отже, чим нижчий рівень, тим більша частка облігацій. Щоб обрати розподіл, потрібен лише цей критерій — результат порівняння акцій та облігацій за тим, наскільки глибоко й довго вони падають. Які саме акції чи облігації купувати — це окремий вибір.
У таблиці нижче подано три зразкові розподіли, по одному для кожного рівня толерантності до ризику, порівняні за їхнім співвідношенням, за найгіршим календарним роком і за цим роком у гривнях на 450 000 ₴.
| Рівень | Акції | Облігації | Найгірший календарний рік | Найгірший рік на 450 000 ₴ |
|---|---|---|---|---|
| Консервативний | 20% | 80% | Близько -10% (1931) | Близько -45 000 ₴ |
| Помірний | 60% | 40% | Близько -27% (1931) | Близько -121 500 ₴ |
| Агресивний | 80% | 20% | Близько -35% (1931) | Близько -157 500 ₴ |
Розподіли та найгірші календарні роки: моделі розподілу портфеля Vanguard, великого американського керуючого фондами, та опублікована ними історія річної дохідності з 1926 року. Три розподіли є ілюстраціями, а не рекомендаціями, а минула результативність не гарантує майбутніх результатів.
Кожен крок угору в частці акцій поглиблює найгірший рік: від приблизно 45 000 ₴ до приблизно 157 500 ₴ на 450 000 ₴ між консервативним і агресивним розподілом, більш ніж утричі. Розподіл, з якого слід починати, — це той, у якого найгірший рік, у гривнях на вашу власну суму, є збитком, який ви пережили б.
Відповідність портфеля толерантності до ризику з часом підтримують три практики, і їх перелічено нижче разом із відхиленням, яке запобігає кожна.
- Розподіл активів: співвідношення між акціями, облігаціями та готівкою, задане для вашого рівня, як у зразкових розподілах таблиці вище. Письмово зафіксований розподіл запобігає відхиленню портфеля, зібраного імпульсивно, по одній купівлі за раз. Утримання розподілу як письмової цілі — головна частина того, що містить розподіл активів. Нові гроші йдуть у тому самому співвідношенні, а співвідношення змінюється, коли змінюється оцінка толерантності до ризику чи здатності нести ризик, а не тоді, коли рухається ринок.
- Диверсифікація: кожен вид інвестицій, розподілений між багатьма позиціями через широкі індексні фонди. Диверсифікація запобігає відхиленню портфеля, ризик якого починає триматися на кількох компаніях. Широкий фонд дає підручникове визначення диверсифікації в одній купівлі, хоча диверсифікація не гарантує прибутку й не захищає від збитку.
- Ребалансування: повернення співвідношення до цільового після того, як ринки його зрушили. Почніть із 60/40, маючи 270 000 ₴ в акціях і 180 000 ₴ в облігаціях. Після року, в якому акції зростають на 30%, а облігації залишаються на місці, портфель тримає 351 000 ₴ в акціях і 180 000 ₴ в облігаціях, приблизно 66/34 — ризикованіший розподіл, ніж обраний. Продаж частини того, що зросло, і купівля того, що впало, відновлює рівень раз на рік або щоразу, коли вид виходить за встановлену смугу, наприклад п'ять процентних пунктів.
У таблиці нижче подано три практики, порівняні за тим, що це таке, яке відхилення вони запобігають і як їх застосовують.
| Практика | Що це | Яке відхилення запобігає | Як застосовується |
|---|---|---|---|
| Розподіл активів | Співвідношення акцій, облігацій і готівки, задане для вашого рівня | Портфель, зібраний імпульсивно | Письмова ціль; нові гроші в тому самому співвідношенні |
| Диверсифікація | Кожен вид, розподілений між багатьма позиціями | Ризик, що тримається на кількох компаніях | Широкі індексні фонди |
| Ребалансування | Повернення співвідношення до цільового | Ризикованіший розподіл після руху ринків | Раз на рік або за виходу за встановлену смугу |
SEC (Securities and Exchange Commission) — федеральний регулятор американських ринків цінних паперів. Вона розглядає ці три практики як єдину рутину у своєму посібнику для інвесторів Beginners' Guide to Asset Allocation, Diversification, and Rebalancing, опублікованому на investor.gov. Усі три практики також вміщаються в єдиний збалансований фонд або, де такий пропонують, у фонд цільової дати, який ребалансується сам, коли ринки рухаються.
Толерантність до ризику застосовують на пенсійних рахунках через власні правила кожного рахунку. У пенсійному плані, який роботодавець пропонує своїм працівникам, де такі плани існують, ви часто обираєте з фондів плану або інвестиційних ліній, а інвестиція за замовчуванням зазвичай забирає гроші тих, хто не обирає. На пенсійному рахунку, який ви відкриваєте самі в брокера чи іншого провайдера, ви обираєте розподіл або одну з інвестиційних ліній, які пропонує провайдер. Оскільки гроші на будь-якому з цих рахунків призначені залишатися там до пенсії, часто з витратами або податком за дострокове зняття, здатність нести ризик у цій частині коштів вища.
План роботодавця звужує вибір до фондів або ліній, які пропонує план. Інвестиція за замовчуванням, де вона в плані є, — це фонд, у який ідуть ваші внески, якщо ви нічого не обираєте. У Сполучених Штатах Vanguard, великий керуючий фондами, виявив у своєму звіті How America Saves 2024, що 98% планів, які він адмініструє й які автоматично залучають працівників, використовували фонд цільової дати як цю інвестицію за замовчуванням, а фонд цільової дати, налаштований на очікуваний рік вашої пенсії, уже тримає розподіл, який із часом стає консервативнішим. Де роботодавець додає гроші поверх ваших внесків, ці гроші зазвичай ідуть у той самий розподіл, який ви обираєте.
Пенсійний рахунок, який ви відкриваєте самі, залишає більше вибору вам. Залежно від того, що дозволяє провайдер, ви можете купити два фонди зразкового розподілу вашого рівня, один збалансований фонд або, де такий пропонують, фонд цільової дати, обрати інвестиційну лінію, найближчу до вашого рівня, або передати рахунок робо-раднику.
Довге очікування, перш ніж гроші можна буде витратити, — те, що підвищує здатність нести ризик. Для інвестора, до пенсії якого десятиліття, гроші, які він не може легко витратити до того часу, мають довгий горизонт, що дозволяє їм відновитися після падінь. Тому один інвестор може тримати різні рівні в різних частинах коштів: агресивний розподіл на пенсійному рахунку, якого не торкаються 30 років, і гроші на перший внесок за житло, потрібний за три роки, які взагалі тримають поза волатильними активами. Визначення рівня окремо для кожної частини коштів — це те, як толерантність до ризику входить у ширше питання як інвестувати на пенсію.
Що буде, якщо портфель не відповідає толерантності інвестора до ризику?
Якщо портфель не відповідає толерантності інвестора до ризику, інвестор платить за невідповідність в обох напрямках. Забагато ризику веде до продажу після падіння, який фіксує збиток і є найдорожчим наслідком. Замало ризику означає повільніше зростання, мету, досягнуту пізніше або не досягнуту, і готівку, що програє інфляції.
Забагато ризику проявляється в першому глибокому падінні. Інвестор, чий розподіл падає далі, ніж він може витримати, продає, а продаж після падіння перетворює збиток на папері на остаточний, нерідко ще до відновлення, якого інвестор уже не має. Дослідження Mind the Gap від Morningstar, американської компанії, що досліджує й оцінює інвестиційні фонди, виявило, що середній вкладений долар у американські фонди заробив приблизно на 1,1 процентного пункту на рік менше, ніж самі фонди, за десять років до 2023 року, бо інвестори купували й продавали в хибні моменти.
Ціну замалого ризику важче побачити. Розподіл обережніший за рівень інвестора росте повільніше, тож інвестор досягає цілі пізніше або не досягає, а гроші в готівці щороку втрачають купівельну спроможність через інфляцію.
Розподіл, який ви можете втримати через поганий рік, уникає обох витрат, бо він достатньо обережний, щоб його не продавали, і достатньо зростаючий, щоб досягти цілі.
Чому толерантність до ризику запитують під час відкриття рахунку на інвестиційній платформі?
Толерантність до ризику запитують під час відкриття рахунку на інвестиційній платформі, бо платформі вона потрібна, щоб підібрати свої продукти й рекомендації до вас. Правила, що застосовуються до цього запитання, залежать від регулятора, який ліцензує платформу, в Україні чи в іншій країні.
Запитання зазвичай має одну з двох форм. Деякі форми рахунків просять обрати профіль, від консервативного до агресивного. Інші просять вказати інвестиційну мету, наприклад дохід, зростання чи спекуляцію. Те саме запитання часто з'являється, коли ви вступаєте в пенсійний план роботодавця або відкриваєте пенсійний рахунок самі.
Що робить ваша відповідь, залежить від платформи. У робо-радника відповіді задають розподіл, який сервіс вестиме. Обережна відповідь дає портфель з перевагою облігацій, а агресивна — з перевагою акцій. У брокера із самостійним вибором ви обираєте інвестиції самі, і відповідь стає профілем, що стоїть за будь-якою рекомендацією брокера. Відповідь також може впливати на торгові дозволи, наприклад на схвалення торгівлі опціонами, тобто контрактами, що дають право купити або продати актив за встановленою ціною до встановленої дати. Завищення толерантності до ризику, щоб виглядати досвідченим інвестором, наражає вас на продукти й збитки, яких ви свідомо не обирали. Робо-радник діє за вашою відповіддю щодня, а брокер із самостійним вибором зберігає її в досьє й залишає вибір вам, і ця відмінність — перший тест у питанні, яка інвестиційна платформа найкраща для початківця.
Як змінюється оцінка толерантності до ризику для нового інвестора?
Оцінка толерантності до ризику змінюється для нового інвестора, бо новий інвестор ще не може скористатися кроком самоперевірки, що спирається на минулу поведінку. Не маючи падіння ринку, на яке можна озирнутися, новий інвестор оцінює рівень самоперевіркою в гривнях на суму, яку справді планує вкласти. Оцінка починається з нижчої з толерантності до ризику та здатності нести ризик, а за сумніву — з рівня нижче.
Метод минулої поведінки спирається на пам'ять: як ви відреагували минулого разу, коли ринки впали. У нового інвестора такої пам'яті немає, тож реакції в самоперевірці — це вибір, зроблений наперед, на збитках у гривнях від суми, яку справді планують вкласти, і поки що ніщо їх не підтверджує.
Початок на рівень нижче за сумніву коштує небагато. Розподіл на один рівень надто обережний росте трохи повільніше протягом року, тоді як інвестор може продати розподіл на один рівень надто агресивний під час його першого падіння. Анкета, пройдена в спокійному ринку, зазвичай завищує толерантність до ризику, а в нового інвестора немає минулого падіння, щоб її виправити, і це ще одна причина починати з низького.
Паперова торгівля — це інвестування віртуальними грішми на демо-рахунку. Вона показує, як рухається портфель, але не те, як відчувається втрата власних грошей. Саме це відчуття вимірює толерантність до ризику, і створюють його лише справжні гроші.
Перший рік зі справжніми грошима — це вимірювання, що підтверджує або виправляє оцінку, а його перше справжнє падіння — випробування. Обережна оцінка може також залишити ціль поза досяжністю, а навіть добре підібраний розподіл залишає ризики, яких відповідність не покриває.
Толерантність до ризику перевіряє перше падіння ринку, коли падіння в гривнях зустрічається з цифрою, яку інвестор прийняв у самоперевірці. Втримання через падіння в межах цієї цифри підтверджує оцінку. Падіння, яке виявляється нестерпним у її межах, показує, що інвестор завищив толерантність до ризику.
Втрачати гроші під час ринкового спаду — це нормально на кожному рівні толерантності до ризику. Консервативний зразковий розподіл теж мав збиткові роки, і перше падіння — це момент, коли новий інвестор дізнається, як відчувається збиток у гривнях.
Збиток стає остаточним лише тоді, коли інвестор продає інвестицію. До того часу це збиток на папері, і лише втримання відновлює збиток на папері. S&P 500 після свого падіння 2007–2009 років потребував років, щоб повернути свій пік, як показує розділ про акції та облігації, а інвестори, які трималися ці роки, були тими, хто отримав відновлення.
Втримання працює найкраще, коли план уже на місці. Регулярні внески продовжують іти в тому самому співвідношенні, тож нові гроші купують за нижчими цінами, а ребалансування купує вид, що впав, — протилежність панічного продажу.
Падіння, яке виявляється нестерпним у межах цифри, яку ви прийняли, показує, що ви завищили свою толерантність до ризику. Відповідь — знизити рівень для нових грошей, коли ринок заспокоїться, а не продавати на дні, бо це зафіксувало б збиток, від якого самоперевірка мала вберегти.
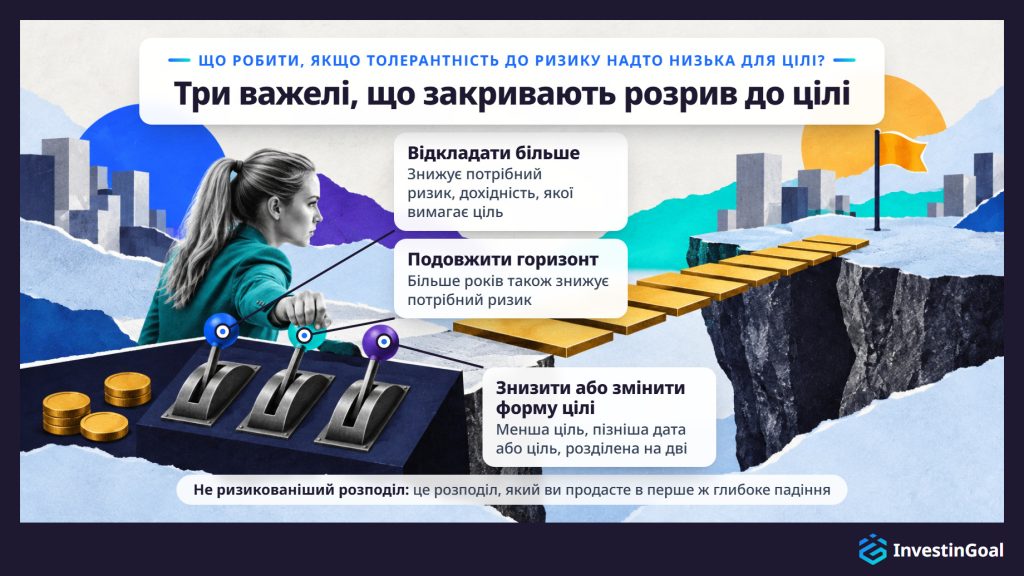
Коли толерантність до ризику надто низька, щоб досягти інвестиційної цілі, інвестор закриває розрив, відкладаючи більше, подовжуючи горизонт або знижуючи чи змінюючи форму цілі, а не ризикованішим розподілом, який інвестор продав би в перше ж падіння. Розрив з'являється, коли ціль вимагає вищої дохідності, ніж можна очікувати від розподілу рівня інвестора. Цю вимагану дохідність називають потрібним ризиком.
Щоб дійти до 4 500 000 ₴ за 15 років, відкладаючи 13 500 ₴ на місяць, потрібно 2 430 000 ₴ внесків, а решта має прийти з дохідності: близько 7,6% на рік. Коли від розподілу вашого рівня не можна очікувати такої дохідності, ціль за таких умов недосяжна. Ці дохідності припускають інфляцію близько 3% на рік: в Україні, де ціни зростали швидше, сама ціль щороку коштує більше, а дохідність, якої вона вимагає, зростає разом із цінами.
Ризикованіший розподіл здається очевидним виправленням і є хибним. Розподіл вище за ваш рівень — це розподіл, який ви продасте в перше глибоке падіння, а продаж фіксує збиток, що віддаляє ціль далі, ніж раніше.
Натомість розрив закривають три важелі. Відкладати більше знижує потрібний ризик. 15 750 ₴ на місяць досягають тих самих 4 500 000 ₴ за 15 років за близько 5,8% на рік. Подовження горизонту робить те саме. 13 500 ₴ на місяць упродовж 20 років досягають 4 500 000 ₴ за близько 3,2% на рік. Зниження або зміна форми цілі працює з іншого боку. 13 500 ₴ на місяць упродовж 15 років досягають 3 600 000 ₴ за близько 5% на рік.
У таблиці нижче подано початковий план і три важелі, порівняні за місячним заощадженням, роками, ціллю та вимаганою дохідністю на рік.
| План | Місячне заощадження | Роки | Ціль | Вимагана дохідність на рік |
|---|---|---|---|---|
| Початковий план | 13 500 ₴ | 15 | 4 500 000 ₴ | Близько 7,6% |
| Відкладати більше | 15 750 ₴ | 15 | 4 500 000 ₴ | Близько 5,8% |
| Подовжити горизонт | 13 500 ₴ | 20 | 4 500 000 ₴ | Близько 3,2% |
| Знизити або змінити форму цілі | 13 500 ₴ | 15 | 3 600 000 ₴ | Близько 5% |
Зниження або зміна форми цілі означає меншу ціль, пізнішу дату або ціль, розділену на дві, і кожне з цього приводить потрібний ризик у межі досяжності вашого рівня. Перегляд самої цілі — частина вміння ставити інвестиційні цілі, а інвестиційний план — це місце, де інвестор зводить разом цілі, горизонт і толерантність до ризику та звіряє їх одне з одним.
Низька толерантність до ризику все одно несе інвестиційні ризики, бо розподіл, на який вона вказує, міняє глибокі падіння на три інші ризики: інфляцію, що роз'їдає купівельну спроможність готівки; ризик відсоткової ставки, що знижує ціни облігацій, коли ставки зростають; і недобір — недосягнуту ціль.
Інфляція діє на готівку без видимого падіння. За інфляції 3% на рік 450 000 ₴, що лежать у готівці без доходу, за десять років купують те, що сьогодні купують приблизно 334 800 ₴, бо 1 ÷ 1,03¹⁰ дорівнює приблизно 0,74: близько чверті купівельної спроможності зникло, хоча баланс ніколи не падав. В Україні, де споживчі ціни зростали в середньому приблизно на 10,7% на рік за останні три роки, готівка втрачає купівельну спроможність набагато швидше, ніж у цьому прикладі.
Ризик відсоткової ставки діє на облігації. Коли відсоткові ставки зростають, нові облігації платять більше, тож ціна наявних облігацій падає, доки їхня дохідність не зрівняється. У 2022 році, коли ставки швидко зростали, індекс Bloomberg US Aggregate широкого американського ринку облігацій втратив приблизно 13%, що був найгіршим календарним роком в історії індексу.
Недобір — третій ризик. Розподіл, що мало падає, може й замало зростати, тож ціль не досягається на ту суму, яку обережний розподіл не заробив. Інфляція, відсоткові ставки та недобір належать до ширших ризиків інвестування, яких не уникає жоден розподіл.
Відповідності толерантності до ризику недостатньо для управління інвестиційним ризиком, бо підібраний розподіл задає лише те, наскільки може впасти портфель загалом. Підібраний розподіл не захищає від краху однієї позиції або від потреби в готівці, що змушує продавати на дні падіння.
Перша прогалина — концентрація. Гроші в одній акції або в кількох можуть втратити всю вартість, який би не був рівень інвестора. Lehman Brothers був одним із найбільших американських інвестиційних банків, коли у вересні 2008 року подав заяву про банкрутство, і його акції стали майже нічого не вартими. Тому інвестор тримає частку акцій через широкі фонди — диверсифікацію, одну з практик, що підтримують відповідність портфеля толерантності до ризику, — щоб жодна окрема компанія не могла його потопити.
Друга прогалина — вимушений продаж. Втрата роботи або великий рахунок під час падіння можуть змусити продати на дні, тобто зазнати того самого збитку, якого толерантність до ризику мала допомогти уникнути. Резервний фонд оплачує надзвичайну ситуацію замість цього, тож портфель продавати не доводиться. Звичайна рекомендація — витрати на три–шість місяців, що лежать у готівці поза розподілом. Широкі фонди й резервний фонд захищають інвестора там, де відповідність не може, і обидва належать до ширшого питання як управляти інвестиційним ризиком.








