
ETF для початківців: повний посібник
ETF (біржовий інвестиційний фонд, exchange-traded fund) — це інвестиційний фонд, який тримає кошик активів і торгується на біржі, як окрема акція. Одна покупка ETF дає початківцю частку в сотнях чи тисячах цінних паперів, а більшість ETF повторюють індекс, як-от S&P 500, MSCI World або FTSE 100. На відміну від пайового фонду, ETF торгується впродовж дня за ринковими цінами, зазвичай коштує дешевше й не вимагає мінімальної суми, окрім ціни однієї частки.
ETF бувають п’яти основних типів: акціонерні, облігаційні, сировинні, секторальні й тематичні та ESG. Більшість початківців починає з акціонерного ETF на широкий ринок, а в ЄС і Великій Британії ще й обирає між ETF з накопиченням, які реінвестують дивіденди, та ETF з виплатою, які виплачують їх готівкою.
ETF на широкий ринок також є найдешевшим вибором. Індексні ETF на широкий ринок беруть від 0,03% до 0,20% на рік, до чого додаються комісії брокера та спред між ціною купівлі й продажу, тоді як активно керовані фонди часто беруть від 0,50% до 1,50%. У 2025 році 79% активно керованих американських фондів великих компаній показали гірший результат, ніж S&P 500. Низькі витрати не прибирають ризику, адже S&P 500 упав на 57% під час фінансової кризи 2007–2009 років і на 34% під час обвалу 2020 року через COVID-19, тож ETF підходять для грошей, які можуть лишатися вкладеними багато років.
Інвестування на багато років починається з чотирьох кроків, однакових усюди: відкрити рахунок у регульованого брокера, поповнити його, обрати ETF і подати заявку на купівлю. Рахунок залежить від країни. Початківці в Україні користуються платформами, як-от Interactive Brokers, Swissquote або MEXEM, і планами накопичення в ETF, як-от ті, що пропонує Interactive Brokers. Інвестори в Україні не можуть купити більшість ETF, що торгуються в США, бо в обігу в Україні можуть бути лише фонди, які регулятор допускає по одному, а з американських ETF допущено тільки два золоті.
Серед цих фондів початківець обирає перший ETF за п’ятьма критеріями: індекс, коефіцієнт витрат (expense ratio), розмір фонду, метод реплікації та вибір між накопиченням і виплатою. Платформа йде останньою, і початківець оцінює її за чотирма чинниками: перелік ETF, загальна вартість, регулювання та тип рахунку, який вона пропонує.
Що привело вас до цього посібника сьогодні?
Оберіть один варіант і подивіться, як ваша відповідь співвідноситься з відповідями інших читачів.
Що таке ETF?
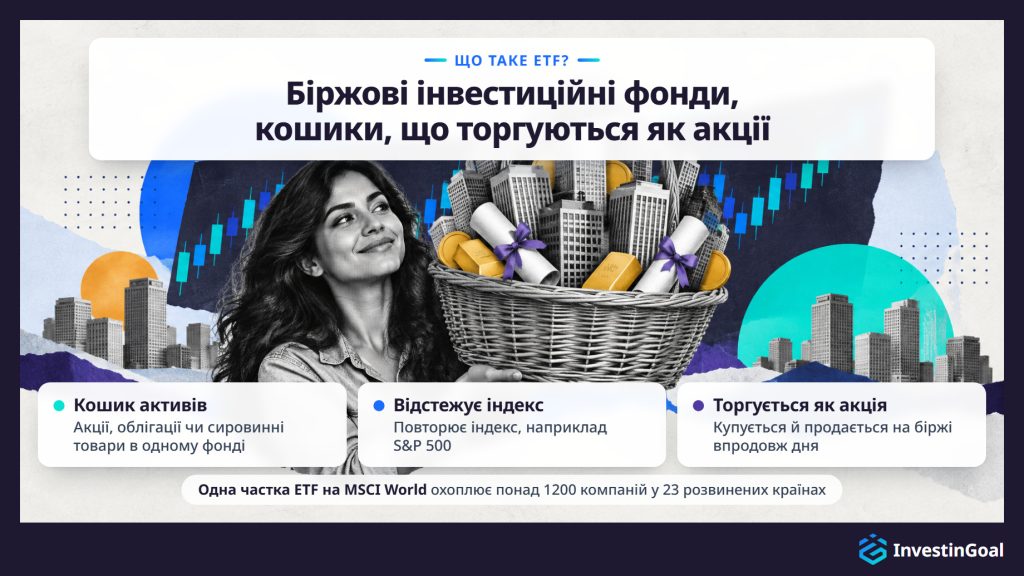
ETF (біржовий інвестиційний фонд, exchange-traded fund) — це інвестиційний фонд, який тримає кошик активів, як-от акції, облігації чи сировинні товари, і торгується на біржі, як окрема акція. Одна покупка ETF дає інвестору участь у десятках чи тисячах цінних паперів однією операцією, замість того щоб купувати акції компаній по одній.
Постачальник ETF створює фонд, який тримає набір активів, дібраних так, щоб повторювати результат індексу, тобто переліку цінних паперів, що вимірює ринок, як-от S&P 500 або MSCI World. S&P 500 відстежує 500 найбільших компаній США за ринковою капіталізацією. До найбільших постачальників належать iShares, бренд ETF компанії BlackRock (найбільшої у світі керуючої активами компанії), Vanguard (друга за розміром) і Amundi (найбільша в Європі). Інвестори потім купують і продають частки фонду на біржі, так само як купили б акції будь-якої компанії, що торгується на біржі. Ціна кожної частки ETF змінюється впродовж торгового дня залежно від попиту й пропозиції, але вона близько відображає вартість активів, які тримає фонд.
Така структура дає початківцям диверсифікацію, тобто розподіл грошей між багатьма цінними паперами, однією покупкою. Замість того щоб досліджувати й купувати десятки окремих акцій для збалансованого портфеля, інвестор може купити один ETF на широкий ринок і одразу стати власником пропорційної частки кожної компанії цього індексу. Одна частка ETF на FTSE 100, наприклад, дає участь у 100 найбільших компаніях, що торгуються на Лондонській фондовій біржі. Одна частка ETF на MSCI World охоплює понад 1200 компаній у 23 розвинених країнах.
ETF належать до ширшої категорії фондів спільного інвестування. На відміну від інших фондів, вони торгуються на біржі, і інвестори можуть купувати чи продавати їх у будь-який час, коли ринок відкритий, за ціною, яку ринок пропонує в цю мить. Початківець, який хоче інвестувати в ETF, купує їх через брокера так само, як акції.
Як ETF відстежує індекс?
ETF відстежує індекс, тримаючи ті самі цінні папери в тих самих пропорціях, що й індекс, за яким він іде, тож дохідність фонду близько повторює результат індексу з часом.
Читати далі
Цей процес називається реплікацією індексу і має дві основні форми. Фізична реплікація означає, що ETF купує й тримає всі цінні папери індексу або їхню репрезентативну вибірку. Наприклад, ETF на S&P 500 з фізичною реплікацією тримає акції всіх 500 компаній S&P 500 з вагами, що відповідають індексу. Коли постачальник індексу змінює його склад, ETF коригує свої активи.
Синтетична реплікація працює інакше: замість купівлі цінних паперів ETF укладає угоду про своп із контрагентом, зазвичай банком, який зобов’язується виплачувати дохідність індексу. Постачальники рідше використовують синтетичну реплікацію для фондів на широкий ринок і частіше для ринків чи сировинних товарів, до яких важко отримати доступ.
В обох випадках фонд наприкінці кожного торгового дня розраховує свою чисту вартість активів (NAV), тобто загальну вартість активів, які він тримає. Ринкова ціна ETF на біржі впродовж дня може трохи відрізнятися від NAV, але арбітраж тримає цей розрив малим. Різниця між дохідністю ETF і дохідністю індексу називається різницею відстеження (tracking difference), і для добре керованих ETF на широкий ринок, що відстежують основні індекси, як-от S&P 500, FTSE 100 чи MSCI World, вона зазвичай становить частку відсоткового пункту на рік.
Кожен ETF вказує метод реплікації у своєму інформаційному листку (factsheet), короткому описі, який постачальник публікує для кожного фонду, поряд з індексом, який відстежує фонд, і його річною вартістю. Ці показники охоплюють ті частини того, як працюють ETF, які початківцю потрібно знати перед купівлею першого фонду.
Чим ETF відрізняється від пайового фонду?
ETF відрізняється від пайового фонду переважно тим, як інвестори його купують і продають. ETF торгуються на біржі впродовж дня за ринковими цінами, що змінюються, тоді як інвестори можуть купувати й продавати частки пайового фонду лише раз на день, за чистою вартістю активів фонду на закриття. ETF також зазвичай мають нижчі коефіцієнти витрат і не вимагають мінімальної інвестиції, окрім ціни однієї частки.
Читати далі
Внутрішньоденна торгівля — найпомітніша різниця, адже заявка на ETF виконується за секунди за поточною ринковою ціною. Коли інвестор купує пайовий фонд, фонд виконує заявку після закриття ринку за NAV на кінець дня. Для довгострокових інвесторів ця різниця на практиці часто не має значення, але вона дає ETF більше гнучкості тим, хто хоче контролювати точну ціну купівлі.
Вартість — друга різниця, адже індексні ETF на широкий ринок часто мають коефіцієнт витрат від 0,03% до 0,20% на рік. За дослідженням Morningstar про комісії американських фондів 2026 року (US Fund Fee Study 2026), середньозважений за активами коефіцієнт витрат активних американських акціонерних фондів у 2025 році становив 0,58%, проти 0,09% для широких індексних фондів, а багато активних фондів і досі беруть від 0,50% до 1,50%. Навіть серед пайових фондів, що відстежують індекс, ETF мають невелику перевагу в комісіях через свою структуру.
Доступність — третя різниця, адже багато пайових фондів вимагають мінімальної першої інвестиції, іноді від 45 000 ₴ до 135 000 ₴ і більше. ETF такого мінімуму не мають. Вартість входу — це ціна однієї частки, яка для ETF на широкий ринок коливається приблизно від 450 ₴ до десятків тисяч гривень.
Податкова ефективність — четверта різниця в США, адже спосіб, у який ETF обробляють погашення, зазвичай дає менше оподатковуваних виплат приросту капіталу, ніж пайові фонди. В Україні ця перевага менш важлива, бо діють інші податкові правила.
Обидва продукти можуть відстежувати той самий індекс, тримати ті самі цінні папери й давати схожу дохідність. Для початківця вибір між ETF і пайовим фондом зводиться до гнучкості торгівлі, вартості та рахунку, на якому вони зберігаються. Таблиця нижче порівнює їх за торгівлею, типовим коефіцієнтом витрат, мінімальною інвестицією, податковою ефективністю в США та контролем над ціною.
| Параметр | ETF | Пайовий фонд |
|---|---|---|
| Торгівля | Впродовж дня на біржі, за живими ринковими цінами | Раз на день, за NAV на кінець дня |
| Типовий коефіцієнт витрат | 0,03%–0,20% (індексні на широкий ринок) | 0,50%–1,50% (активно керовані) |
| Мінімальна інвестиція | Ціна однієї частки (приблизно від 450 ₴ до десятків тисяч гривень) або менше з частками-дробами | Часто 45 000 ₴–135 000 ₴ |
| Податкова ефективність (США) | Зазвичай вища (менше виплат приросту капіталу) | Зазвичай нижча (погашення можуть спричинити оподатковувані події) |
| Контроль над ціною | Ви обираєте точну ціну ринковою чи лімітною заявкою | Ви отримуєте NAV, розрахований після закриття ринку |
Які основні типи ETF доступні початківцям?
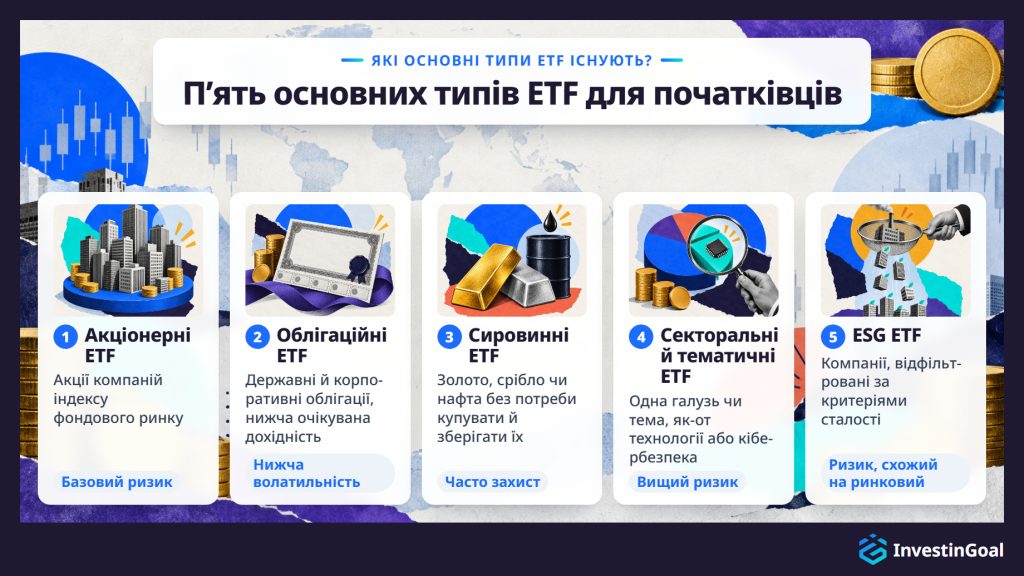
Основні типи ETF, в які можуть інвестувати початківці, — це акціонерні ETF, облігаційні ETF, сировинні ETF, секторальні й тематичні ETF та ESG ETF, і кожен дає доступ до іншого класу активів чи інвестиційної теми через один фонд.
Акціонерні ETF — найпоширеніша категорія. Вони відстежують фондові індекси й дають інвестору власність на широкий кошик акцій компаній. Акціонерний ETF на FTSE 100 тримає 100 найбільших компаній Великої Британії. Акціонерний ETF на S&P 500 тримає 500 найбільших компаній США. Акціонерний ETF на MSCI World тримає понад 1200 компаній у 23 розвинених країнах. Для більшості нових інвесторів один акціонерний ETF на широкий ринок — відправна точка портфеля.
Облігаційні ETF тримають портфелі цінних паперів із фіксованим доходом, як-от державні чи корпоративні облігації. Вони пропонують нижчу очікувану дохідність, ніж акціонерні ETF, але й нижчу волатильність, тому корисні для диверсифікації або для інвесторів із коротшим горизонтом. ETF, що відстежує індекс Bloomberg Global Aggregate Bond, наприклад, тримає державні й корпоративні облігації інвестиційного рівня з розвинених і ринків, що розвиваються.
Сировинні ETF дають доступ до фізичних сировинних товарів, як-от золото, срібло чи нафта, без потреби купувати й зберігати їх. Золотий ETF, наприклад, відстежує ціну золота в зливках. Інвестори часто використовують сировинні ETF як захист від інфляції чи ринкової невизначеності.
Секторальні й тематичні ETF зосереджені на конкретній галузі (як-от технології, охорона здоров’я чи чиста енергетика) або конкретній інвестиційній темі (як-от штучний інтелект чи кібербезпека). Вони більш сконцентровані, ніж ETF на широкий ринок, тож несуть вищий ризик конкретного сектора поряд із вищою потенційною дохідністю в цьому секторі.
ESG ETF застосовують до своїх активів екологічні, соціальні та управлінські критерії відбору й виключають компанії, що не відповідають певним порогам сталості чи етики. ESG ETF на FTSE 100, наприклад, тримав би відфільтровану частину стандартного індексу за ESG-оцінками.
Кожен тип відіграє іншу роль у портфелі, і початківцю не потрібно тримати всі. Більшість нових інвесторів починає з акціонерного ETF на широкий ринок, а інші типи ETF додає пізніше. Таблиця нижче підсумовує, що тримає кожен тип, приклад індексу та його ризик порівняно з широким ринком.
| Тип ETF | Що він тримає | Приклад індексу | Ризик порівняно з широким ринком |
|---|---|---|---|
| Акціонерний ETF | Акції компаній індексу фондового ринку | S&P 500, MSCI World, FTSE 100 | Базовий рівень (це і є широкий ринок) |
| Облігаційний ETF | Державні та/або корпоративні облігації | Bloomberg Global Aggregate Bond | Нижча волатильність, нижча очікувана дохідність |
| Сировинний ETF | Фізичні сировинні товари (золото, срібло, нафта) | Ціна золота в зливках | Інший профіль ризику, часто використовується як захист |
| Секторальний / тематичний ETF | Компанії однієї галузі чи теми | MSCI World Information Technology | Вищий (зосереджений в одному секторі) |
| ESG ETF | Компанії, відфільтровані за критеріями сталості | FTSE 100 ESG Select | Схожий на широкий ринок, трохи вужчий |
Чим відрізняються ETF з накопиченням і ETF з виплатою?
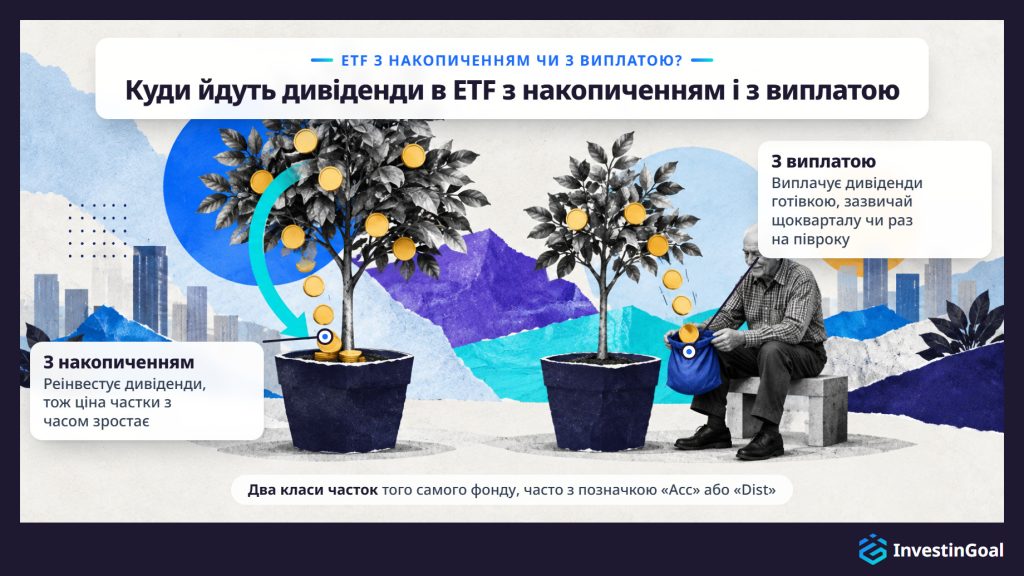
ETF з накопиченням реінвестує дивіденди у фонд, що з часом підвищує ціну частки, тоді як ETF з виплатою виплачує дивіденди інвестору готівкою через регулярні проміжки. Ця різниця найважливіша для інвесторів ЄС і Великої Британії, які зазвичай можуть обирати між обома версіями того самого фонду. Дві версії називаються класами часток (share classes), а їхнє оподаткування залежить від рахунку, на якому вони зберігаються.
Читати далі
Ця різниця змінює те, як складається ваша дохідність. В ETF з накопиченням фонд реінвестує дивіденди автоматично. Ви не отримуєте готівкових виплат, але вартість кожної частки з часом зростає, бо фонд додає дивіденди до своїх активів. Зазвичай це простіше, якщо ви орієнтуєтеся на довгострокове зростання, бо не потрібно вручну реінвестувати невеликі дивідендні виплати.
В ETF з виплатою фонд виплачує дивіденди на ваш брокерський рахунок, зазвичай щокварталу чи раз на півроку. Потім ви вирішуєте, реінвестувати ці дивіденди чи витратити. Така структура підходить тим, хто хоче регулярного доходу від свого портфеля.
Вибір між накопиченням і виплатою особливо помітний серед ETF UCITS, європейських фондів, що дотримуються спільних правил ЄС, де більшість великих фондів пропонує обидва класи часток під однією назвою, часто з позначкою «Acc» або «Dist» у назві фонду. Інвестори ЄС і Великої Британії стикаються з цим вибором щоразу, коли обирають ETF на європейській біржі. ETF, що торгуються в США, майже завжди виплачують дивіденди, тож для американських інвесторів цей вибір менш важливий.
Оподаткування ETF з накопиченням і ETF з виплатою залежить від країни та типу рахунку.
Чому ETF — хороша інвестиція для початківців?
ETF — хороша інвестиція для початківців, бо поєднують широку диверсифікацію, низькі річні комісії та просту торгівлю в одному продукті, який не вимагає ні вміння добирати акції, ні великого стартового капіталу.
Диверсифікація приходить із першою покупкою, бо ETF на широкий ринок розподіляє ваші гроші між сотнями чи тисячами компаній. Один ETF робить це миттєво, чи то він відстежує S&P 500, чи MSCI World, чи FTSE 100. Це прибирає ризик того, що поганий результат однієї компанії зруйнує портфель, а це головна небезпека купівлі окремих акцій.
Низькі коефіцієнти витрат роблять цю диверсифікацію дешевою. Індексні ETF на широкий ринок зазвичай беруть від 0,03% до 0,20% на рік, тож інвестор із 500 000 ₴ у недорогому ETF платить від 150 ₴ до 1 000 ₴ на рік комісій фонду. Для порівняння, активно керовані фонди часто беруть від 0,50% до 1,50%. За SPIVA U.S. Scorecard від S&P Dow Jones Indices, 79% активно керованих американських фондів великих компаній показали гірший результат, ніж S&P 500, у 2025 році. За 15 років до грудня 2024 року жодна категорія американських акціонерних фондів не мала більшості активних керуючих, які обійшли б свій еталон.
Простота випливає з того, що ETF купують так само, як окрему акцію. Ви подаєте заявку через брокерську платформу, і угода виконується за секунди. Не потрібно досліджувати окремі компанії, читати звіти про прибуток чи вгадувати момент для входу на ринок.
Прозорість закладена в самому продукті, бо ETF щодня публікують повний перелік своїх активів. Ви завжди точно знаєте, чим володієте.
Ліквідність забезпечує біржа, на якій ви можете купувати й продавати ETF у будь-який час, коли ринок відкритий. Немає періоду блокування й затримки погашення.
Ці переваги роблять ETF типовою відправною точкою для початківців у більшості розвинених ринків. Вони не прибирають ризику збитків, бо може впасти весь ринок.
Яка перевага ETF для вас найважливіша?
Оберіть один варіант і подивіться, як ваша відповідь співвідноситься з відповідями інших читачів.
Яка мінімальна сума потрібна для інвестування в ETF?
Мінімальна сума для інвестування в ETF — це ціна однієї частки, приблизно від 450 ₴ до десятків тисяч гривень залежно від фонду, а багато платформ тепер пропонують частки-дроби чи автоматичні плани накопичення від 1 € або 25 £ на місяць.
Читати далі
У США більшість онлайн-брокерів дозволяє інвесторам купувати частки-дроби ETF, тобто ви можете вкласти 5 $ або 10 $ в ETF, повна ціна частки якого — 400 $. Американські брокери часто просять 0 $ для відкриття рахунку, і багато хто не бере комісії за угоди з ETF.
В ЄС Trade Republic і Scalable Capital пропонують плани накопичення в ETF від 1 € на місяць. Обидва є необроке́рами (neobrokers), онлайн-брокерами, які працюють здебільшого через мобільний застосунок. План накопичення вкладає фіксовану суму в обраний ETF через регулярні проміжки, тож інвестору не потрібно вгадувати момент купівлі чи спершу збирати одноразову суму.
У Великій Британії багато платформ пропонують регулярне інвестування від 25 £ на місяць через Stocks and Shares ISA або загальний інвестиційний рахунок. Мінімальний депозит для відкриття рахунку залежить від платформи, але часто становить від 0 £ до 100 £.
Частки-дроби, торгівля без комісій і автоматичні плани накопичення знизили поріг входу до однозначних сум у США, ЄС і Великій Британії.
Скільки коштує інвестування в ETF?
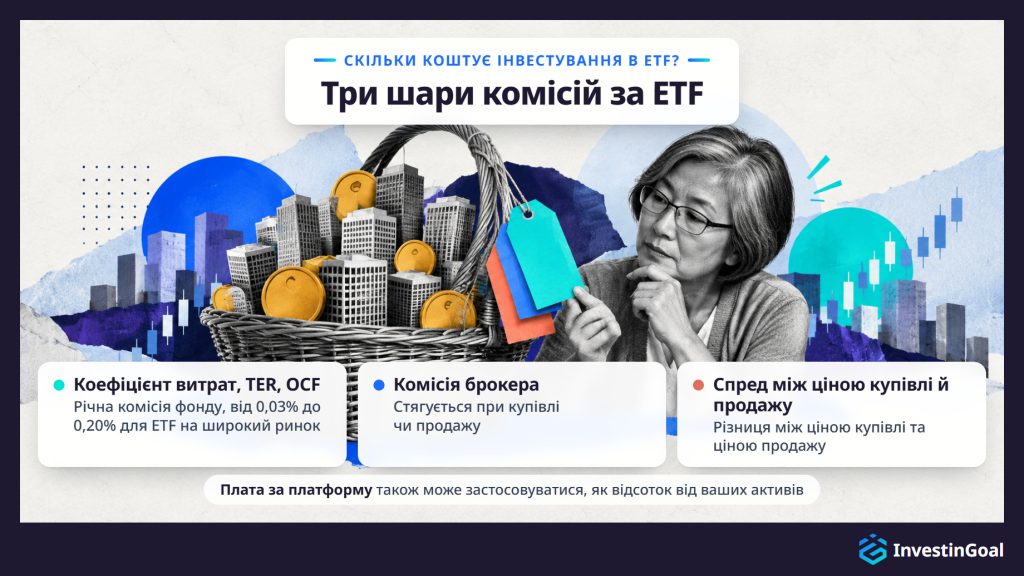
Вартість інвестування в ETF має три шари: річний коефіцієнт витрат фонду (зазвичай від 0,03% до 0,20% для ETF на широкий ринок, або від 15,00 ₴ до 100 ₴ на рік на кожні 50 000 ₴ вкладених), комісія брокера при купівлі чи продажу та спред між ціною купівлі й продажу в момент угоди. Ту саму річну вартість фонду називають expense ratio у США та TER (total expense ratio, загальний коефіцієнт витрат) або OCF (ongoing charges figure, показник поточних витрат) у Європі та Великій Британії. Ці три назви означають ту саму вартість.
Коефіцієнт витрат — найважливіша вартість, яку треба розуміти. Фонд бере її з активів автоматично, тож окремого рахунку ви ніколи не бачите. Вона щороку трохи зменшує дохідність фонду. ETF із коефіцієнтом витрат 0,07% коштує 35,00 ₴ на рік на кожні 50 000 ₴ вкладених, тоді як активно керований фонд із 1,00% коштує 500 ₴ за ту саму суму. За десятиліття складний відсоток збільшує цей розрив.
Комісії брокера — другий шар. Відтоді як наприкінці 2019 року Charles Schwab, Fidelity і TD Ameritrade скасували комісії на угоди з ETF, що торгуються в США, торгівля без комісій стала стандартом серед великих американських онлайн-брокерів. У Європі необрокери часто беруть від 0 € до 1 € за угоду, а традиційні банки можуть брати від 5 € до 15 €. У Великій Британії платформи на кшталт Trading 212 та InvestEngine пропонують інвестування в ETF без комісій, тоді як Hargreaves Lansdown бере 6,95 £ за онлайн-угоду, а Interactive Investor — 3,99 £, і обидві пропонують регулярне щомісячне інвестування без плати за угоду. Плата за платформу також може застосовуватися, особливо у Великій Британії, і це відсоток від активів, які ви тримаєте на платформі.
Спред між ціною купівлі й продажу (bid-ask spread) — третій шар. Це різниця між ціною, за якою ви можете купити ETF, і ціною, за якою можете його продати в будь-який момент. Для великих ліквідних ETF, що відстежують основні індекси, спред зазвичай становить кілька центів на частку і майже не впливає. Для менших чи менш ліквідних ETF спред може бути ширшим.
ETF коштують набагато менше, ніж активно керовані фонди. Низькі коефіцієнти витрат, комісії, що падають, і вузькі спреди роблять ETF однією з найдешевших інвестицій, доступних роздрібним інвесторам. Разом із платою за платформу ці три шари складають комісії за ETF, які платить початківець, а таблиця нижче порівнює їх у США, ЄС і Великій Британії.
| Шар вартості | США | ЄС | Велика Британія |
|---|---|---|---|
| Річна комісія фонду | Expense ratio: 0,03%–0,20% | TER: 0,03%–0,20% | OCF: 0,03%–0,20% |
| Комісія брокера | 0 $ у більшості великих брокерів (з 2019 року) | 0 €–1 € у необрокерів; 5 €–15 € у традиційних банків | 0 £ у Trading 212, InvestEngine; 3,99 £–6,95 £ в інших |
| Плата за платформу | Нечаста | Різна; деякі необрокери не беруть | Поширена (відсоток від активів або фіксована річна плата) |
| Спред між ціною купівлі й продажу | Кілька центів на частку для великих ліквідних ETF у всіх юрисдикціях; ширший для менших чи менш ліквідних ETF | ||
Як оподатковуються ETF?
ETF оподатковуються за країною проживання інвестора та типом рахунку, на якому вони зберігаються, а в Україні немає рахунку з податковими пільгами, який зменшував би податок на ETF.
Читати далі
В Україні ETF прирівнюються до акцій, і прибуток від продажу оподатковується податком на доходи 18% плюс військовим збором 5%. Платформа, на якій відкрито рахунок, також має значення, бо інвестор сам декларує й сплачує податок, навіть коли користується іноземним брокером.
Податкові правила змінюються від країни до країни та з часом. В Україні немає рахунку з податковими пільгами для ETF, тож однакові податкові правила діють для кожного рахунку з ETF.
Які ризики інвестування в ETF?
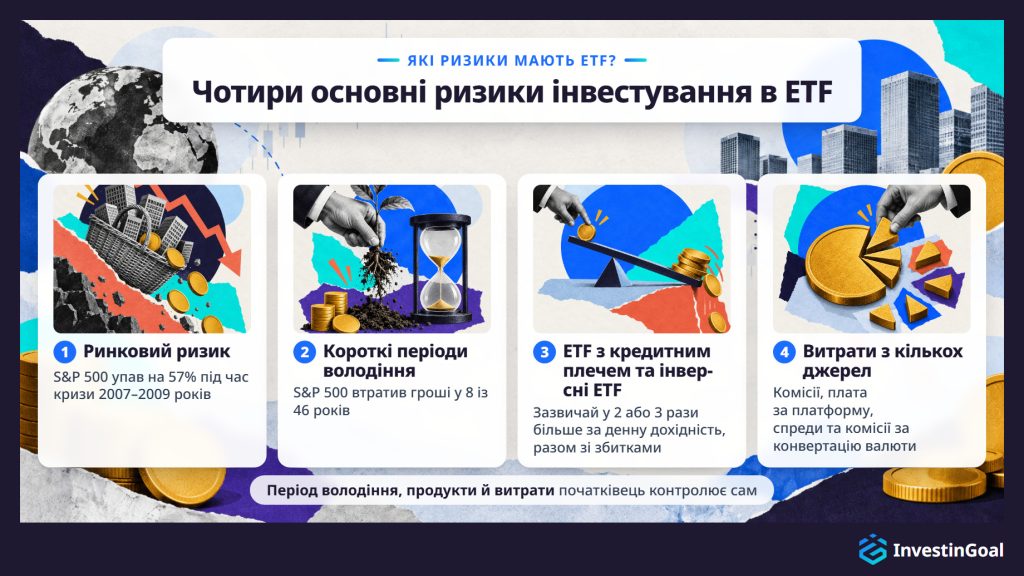
Основні ризики інвестування в ETF — це ринковий ризик, короткі періоди володіння, ETF з кредитним плечем та інверсні ETF і витрати з кількох джерел. Може впасти весь індекс, і падіння широкого ринку на 30–50% траплялися в минулому. Короткий період володіння робить збиток імовірнішим, ETF з кредитним плечем та інверсні ETF підсилюють збитки й не підходять початківцям, а комісії, за якими ніхто не стежить, можуть забрати велику частку дохідності.
- Ринковий ризик найбільш фундаментальний, бо ETF, що відстежує S&P 500 чи MSCI World, падає, коли падають ці ринки. Диверсифікація зменшує вплив падіння окремої компанії, але не захищає від широких ринкових спадів. Під час фінансової кризи 2007–2009 років S&P 500 упав на 57% від піку в жовтні 2007 року до дна в березні 2009 року за даними Федеральної резервної системи. Під час обвалу через COVID-19 S&P 500 упав на 34% між 19 лютого й 23 березня 2020 року, і це падіння тривало лише 23 торгові дні.
- Короткі періоди володіння підвищують ймовірність збитку. З 1980 до 2025 року S&P 500 втратив гроші у 8 із 46 календарних років з урахуванням дивідендів, тобто приблизно раз на шість років. На довших періодах ймовірність збитку різко падає, але не доходить до нуля. Анаркулова, Цедербург і О’Доерті вивчили дані фондових ринків 39 розвинених країн за 1841–2019 роки в статті, опублікованій у Journal of Financial Economics. Вони виявили, що навіть за 30 років інвестор має приблизно 12% імовірності від’ємної реальної дохідності. Саме тому ETF — це за суттю довгострокова інвестиція, і саме тому початківцям не слід вкладати гроші, які можуть знадобитися найближчим часом.
- ETF з кредитним плечем та інверсні ETF — продукти, яких початківцям слід уникати повністю. ETF з кредитним плечем використовують похідні інструменти, щоб примножувати денну дохідність індексу, зазвичай у 2 або 3 рази, і це так само примножує збитки. Інверсні ETF прагнуть заробляти, коли індекс падає, і втрачають вартість, коли він росте. Обидва є інструментами короткострокової торгівлі, а не довгостроковими інвестиціями, і, оскільки їхня дохідність скидається щодня, вони можуть втрачати гроші, навіть коли індекс завершує період там, де почав.
- Витрати з кількох джерел накопичуються. Коефіцієнти витрат окремих ETF низькі, але загальна вартість інвестування включає також комісії брокера, плату за платформу, спреди та комісії за конвертацію. Інвестор, який не знає цих шарів, може втратити більше дохідності, ніж очікував, особливо при частих невеликих покупках.
ETF на широкий ринок, що їх тримали довгий час, давали сильну дохідність у минулому, але минулі результати не гарантують майбутніх. Початківець може контролювати три з чотирьох ризиків ETF: період володіння, вибір продуктів і витрати.
Чи було вам відомо до прочитання цього розділу, що ETF на широкий ринок може втратити понад 50% під час обвалу?
Оберіть один варіант і подивіться, як ваша відповідь співвідноситься з відповідями інших читачів.
Як початківцям почати інвестувати в ETF?
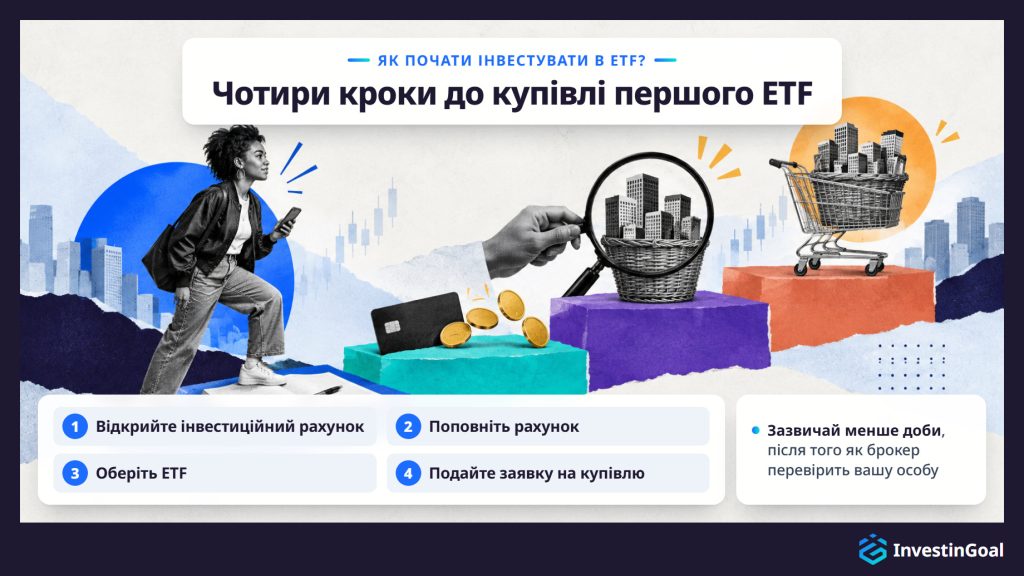
Початківці починають інвестувати в ETF, відкриваючи рахунок у регульованого брокера, поповнюючи його, обираючи ETF і подаючи заявку на купівлю, що зазвичай займає менше доби після того, як брокер перевірить особу.
- Відкрийте інвестиційний рахунок. Оберіть регульовану платформу у вашій країні й зареєструйтеся, тобто надішліть документи, що посвідчують особу, щоб платформа могла перевірити ваш рахунок, як того вимагають правила протидії відмиванню коштів. В Україні тип рахунку — стандартний брокерський рахунок, бо в Україні немає рахунку з податковими пільгами для ETF.
- Поповніть рахунок. Коли брокер перевірить ваш рахунок, переведіть гроші з банківського рахунку. Більшість платформ зараховує депозити протягом одного робочого дня, а деякі пропонують миттєві поповнення дебетовою карткою чи миттєвим банківським переказом.
- Оберіть ETF. Знайдіть ETF за назвою фонду, його тікером або кодом ISIN за допомогою пошуку, який є на кожній платформі. Якщо ви ще не вирішили, який ETF купувати, ухваліть це рішення перед поданням заявки.
- Подайте заявку на купівлю. Введіть кількість часток або суму грошей, якщо платформа пропонує частки-дроби, і оберіть тип заявки. Ринкова заявка купує за поточною ринковою ціною негайно. Лімітна заявка задає максимальну ціну, яку ви готові заплатити, і виконується, лише якщо ринок досягне цієї ціни. Для ліквідних ETF на широкий ринок ринкової заявки під час звичайних торгових годин зазвичай достатньо.
Ці чотири кроки однакові в кожній країні. Тип рахунку, правила й платформи змінюються від країни до країни, і вони визначають, як початківці починають інвестувати в ETF в Україні.
Найпростіше налаштування ETF потребує двох рішень: одного глобального фонду на широкий ринок і однієї платформи. Далі працює автоматична щомісячна купівля, без ребалансування й без змін у розподілі активів.
 Filippo UcchinoСпівзасновник, генеральний директор і головний редактор InvestinGoal
Як початківцям інвестувати в ETF в Україні?
В Україні початківці інвестують в ETF, відкриваючи рахунок на платформі на кшталт Interactive Brokers, Swissquote чи MEXEM, і купують п’ять ETF UCITS, зареєстрованих у Німеччині та Ірландії, і два американські золоті ETF, допущені регулятором.
Читати далі
В Україні немає рахунку з податковими пільгами для ETF, тож початківці тримають ETF на стандартному брокерському рахунку.
Платформи, що мають дозвіл в Україні, перебувають під наглядом Національної комісії з цінних паперів та фондового ринку (НКЦПФР). В Україні немає системи компенсацій, яка виплачувала б інвесторам гроші, якщо платформа зазнає краху й не зможе повернути їхні активи.
ETF, доступні інвесторам в Україні, — це п’ять ETF UCITS, зареєстрованих у Німеччині та Ірландії, і два американські золоті ETF, допущені регулятором.
Чи можуть українські інвестори купувати американські ETF?
Ні. Українські інвестори не можуть купувати більшість ETF, що торгуються в США, бо в обігу в Україні можуть бути лише фонди, які регулятор допускає по одному, а з американських ETF допущено тільки два золоті.
Тому популярні американські ETF недоступні інвесторам в Україні. До них належать VOO (Vanguard S&P 500), SPY (ETF SPDR S&P 500, яким керує State Street Global Advisors) і VTI (Vanguard Total Stock Market), які американські інвестиційні посібники згадують часто.
Жоден ETF, що торгується в Україні, також не відстежує основні американські індекси.
США стягують податок біля джерела виплати (withholding tax) із дивідендів, які американські компанії та американські фонди виплачують інвесторам за кордоном. Ставка для резидентів України становить 15% за податковою угодою між США та Україною. Багато ETF UCITS мають домісіль в Ірландії, податкова угода якої зі США знижує податок на дивіденди, які отримує фонд, до 15%.
Якщо американський посібник радить ETF за його американським тікером, інвестор в Україні не може ні купити цей фонд напряму, ні знайти місцевий фонд, що відстежує той самий індекс.
Як початківцям обрати свій перший ETF?
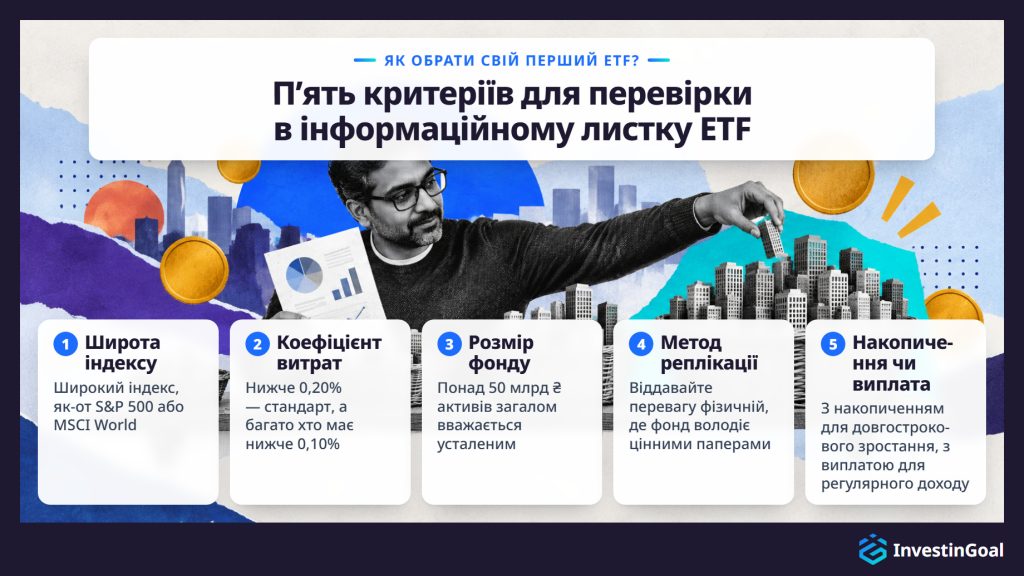
Початківці обирають свій перший ETF, починаючи з недорогого індексного фонду на широкий ринок і перевіряючи його за п’ятьма критеріями: індекс, який він відстежує, його річний коефіцієнт витрат, розмір фонду та ліквідність, метод реплікації (фізична чи синтетична) і те, накопичує він дивіденди чи виплачує.
Широта індексу — перший критерій, і перший ETF має відстежувати широкий, добре диверсифікований індекс, а не вузький сектор чи тему. Три найпоширеніші відправні точки — це S&P 500 (500 найбільших компаній США), MSCI World (лише розвинені ринки) і глобальний індекс розвинених ринків і ринків, що розвиваються, як-от MSCI ACWI (All Country World Index) або FTSE All-World. Чим ширший індекс, тим більш диверсифікована інвестиція.
Коефіцієнт витрат — другий критерій, бо серед фондів, що відстежують той самий індекс, той, що має нижчий коефіцієнт витрат, з часом дає трохи вищу чисту дохідність за інших рівних умов. Для ETF на широкий ринок коефіцієнти витрат нижче 0,20% — стандарт, а багато хто має нижче 0,10%.
Розмір фонду — третій критерій, і він впливає на ліквідність і на те, як довго фонд існує. Більші фонди зазвичай мають вужчі спреди, меншу різницю відстеження та нижчий ризик закриття. Фонд з активами під управлінням понад 50 млрд ₴ загалом вважається усталеним. Фонди з активами менше 5 млрд ₴ можуть мати вищі торгові витрати й імовірніше закриваються.
Метод реплікації — четвертий критерій, і більшості нових інвесторів слід віддавати перевагу ETF із фізичною реплікацією, де фонд володіє базовими цінними паперами, перед синтетичними ETF, які використовують свопи. Фізичну реплікацію простіше зрозуміти, і вона не несе ризику контрагента за угодами про своп.
Накопичення чи виплата — п’ятий критерій, і вибір залежить від ваших цілей і податкової ситуації. ETF з накопиченням зазвичай простіші для довгострокового зростання. ETF з виплатою підходять тим, хто хоче регулярного доходу.
Застосовані разом, ці п’ять критеріїв звужують вибір до короткого списку фондів. Інформаційний листок кожного ETF показує всі п’ять, тож початківець може обрати ETF, порівнявши кілька листків поруч.
Як обрати правильну платформу для інвестування в ETF?
Правильну платформу для інвестування в ETF обирають, перевіряючи чотири чинники: перелік доступних ETF, загальну структуру вартості (комісії за угоди, плата за платформу та будь-які збори за зберігання), чи платформа регулюється у вашій країні та чи пропонує вона потрібний вам тип рахунку, як-от план накопичення в ETF.
Перелік ETF — перший чинник, бо платформа корисна, лише якщо в ній є ETF, які ви хочете купити. Деякі платформи пропонують доступ до тисяч ETF на кількох біржах, інші — менший вибір. Для індексних ETF на широкий ринок більшість великих платформ має достатнє покриття, але якщо вас цікавлять конкретні тематичні чи регіональні ETF, перевірте, чи платформа їх пропонує, перш ніж відкривати рахунок.
Структура вартості — другий чинник, і загальна вартість користування платформою включає комісії за угоди, постійну плату за платформу (відсоток від активів або фіксована місячна чи річна плата), збори за зберігання та комісії за конвертацію, коли ви купуєте ETF в іноземній валюті. Платформа без комісій, але з високою річною платою за платформу може коштувати з часом дорожче, ніж платформа з невеликою комісією за угоду й без плати за платформу. Порівнювати слід загальну вартість для вашої очікуваної частоти угод і розміру портфеля.
Регулювання — третій чинник, і воно відсікає будь-яку платформу, що його не проходить, незалежно від її вартості чи переліку. В Україні платформа має бути авторизована визнаним фінансовим органом, як-от НКЦПФР. Регулювання вимагає від платформи тримати активи клієнтів окремо від власних грошей. В Україні немає системи компенсацій, яка виплачувала б інвесторам гроші, якщо платформа зазнає краху.
Тип рахунку — четвертий чинник. Інвестори в Україні можуть захотіти план накопичення для автоматичних регулярних інвестицій. Якщо платформа не пропонує потрібного вам типу рахунку, три інші чинники не мають значення.
Застосовані разом, чотири чинники звужують вибір до двох-трьох платформ. Початківець може потім порівняти ці платформи для ETF поруч, на сайті чи в застосунках для ETF, які пропонує більшість із них.
Чи можна торгувати ETF замість того, щоб інвестувати в них?
Так, інвестори можуть торгувати ETF замість того, щоб інвестувати в них, у короткостроковому форматі чи через CFD, але такий підхід несе значно вищий ризик і вартість, ніж довгострокове інвестування, і не підходить початківцям, які будують свій перший портфель.
Читати далі
Торгівля ETF у короткостроковому розумінні означає купівлю й продаж ETF протягом днів, тижнів чи місяців, щоб заробити на русі цін, замість того щоб тримати їх роками й отримувати довгострокове зростання індексу. Такий підхід вимагає точних рішень щодо моменту угоди знову і знову. Бред Барбер і Терренс Оден проаналізували дослідження про індивідуальних інвесторів у Handbook of the Economics of Finance і виявили, що індивідуальні інвестори програють стандартним еталонам, як-от недорогі індексні фонди, а найчастіші трейдери мають найнижчу чисту дохідність.
Торгівля CFD (contract for difference, контракт на різницю) на ETF дозволяє інвесторам спекулювати на цінах ETF з кредитним плечем, тобто керувати більшою позицією, ніж дозволив би їхній капітал. Кредитне плече підсилює і прибутки, і збитки, і можна втратити більше за початкову інвестицію. CFD недоступні роздрібним інвесторам у США, але доступні у Великій Британії та ЄС за суворих правил, зокрема лімітів кредитного плеча й захисту від від’ємного балансу, встановлених FCA у Великій Британії та національними регуляторами в ЄС.
Довгострокове інвестування в ETF — це стратегія, побудована на диверсифікації, складному відсотку й низьких витратах. Короткострокова торгівля — це інша діяльність, з іншим профілем ризику, вищими витратами й значно нижчою ймовірністю успіху для недосвідчених учасників. Часовий горизонт, вартість і толерантність до ризику — те, що відрізняє торгівлю від інвестування.